توکنسازی املاک؛ از دیجیتالسازی دارایی تا زیرساخت اعتماد
توکنسازی املاک را معمولاً بهصورت «تبدیل ملک به توکن» یا «فروش سهم ملک به سرمایهگذاران» معرفی میکنند. این تعریف بخش اصلی مسئله را نادیده میگیرد. در یک پروژه ساختمانی، چالش اصلی دیجیتالکردن دارایی نیست؛ اتصال منسجم دارایی، حقوق، سرمایه، اطلاعات، ارزشگذاری، جریان وجوه، کنترل پروژه و امکان خروج سرمایهگذار است.
چارچوب حقوقی، مالی، دادهای و عملیاتی برای سرمایهگذاری و تأمین مالی داراییهای واقعی
توکنسازی املاک را معمولاً بهصورت «تبدیل ملک به توکن» یا «فروش سهم ملک به سرمایهگذاران» معرفی میکنند. این تعریف بخش اصلی مسئله را نادیده میگیرد. در یک پروژه ساختمانی، چالش اصلی دیجیتالکردن دارایی نیست؛ اتصال منسجم دارایی، حقوق، سرمایه، اطلاعات، ارزشگذاری، جریان وجوه، کنترل پروژه و امکان خروج سرمایهگذار است.
این مقاله چارچوبی عملیاتی برای چنین زیرساختی ارائه میکند. تز مرکزی آن این است که توکن محصول نهایی نیست، یکی از اجزای زیرساخت است و ترتیب درست طراحی چنین است:
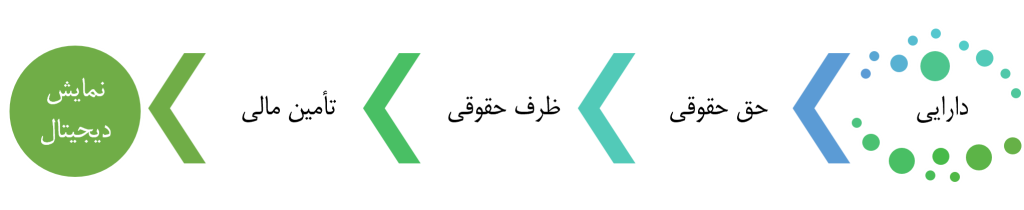
نه برعکس. مقاله چارچوب است، نه نظر حقوقی. اجرای هر مدل نیازمند بررسی وکیل متخصص و در صورت لزوم اخذ مجوز است.
۱. مسئله واقعاً چیست؟
سرمایهگذاری ملکی با چند محدودیت همزمان روبهروست: سرمایه اولیه بالا، نقدشوندگی پایین، اطلاعات نامتقارن، پیچیدگی حقوقی، دشواری ارزیابی دقیق و دسترسی محدود سرمایهگذار کوچک به پروژههای باکیفیت. توسعهدهندگان هم مشکل مشابهی دارند: پروژهای با زمین، مجوز و تیم اجرایی ممکن است برای تکمیل به سرمایهای نیاز داشته باشد که از مسیر سنتی گران یا زمانبر است.
توکنسازی فقط وقتی میتواند بخشی از این مشکل را حل کند که مسئله درست تعریف شود. اگر آن را به ساخت یک «توکن» محدود کنیم، لایهای دیجیتال روی همان مشکلات قدیمی گذاشتهایم. پرسش درست این است:
چگونه یک دارایی واقعی را به ساختاری سرمایهپذیر، قابل ثبت، قابل پایش، قابل ارزشگذاری و در صورت وجود مبنای قانونی و بازار مناسب، قابل انتقال تبدیل کنیم؟
۲. توکنسازی با توکن یکی نیست
بیشتر پروژهها از پرسشهای فنی شروع میکنند: تعداد توکن، قیمت هر توکن، شبکه صدور، نحوه معامله. پرسشهای بنیادیتری قبل از آنها قرار دارند:
- توکن دقیقاً نماینده چه حقی است و این حق از کدام رابطه حقوقی ناشی میشود؟
- اگر پروژه متوقف شود یا ارزش دارایی کاهش یابد چه میشود؟
- سرمایه وارد کدام حساب میشود و چه کسی میتواند آن را مصرف کند؟
- چه کسی پیشرفت پروژه را تأیید میکند و ارزش دارایی چگونه محاسبه میشود؟
- سرمایهگذار دقیقاً چه چیزی میخرد؟
تعریف عملیاتی پیشنهادی: توکنسازی املاک فرایند تبدیل حقوق اقتصادی ناشی از یک دارایی یا پروژه واقعی به ساختاری دیجیتال، قابل ثبت و پایش، و در صورت وجود مبنای قانونی و زیرساخت بازار، قابل انتقال است. توکن در این تعریف نمایش دیجیتال حق است، نه جایگزین آن.
۳. معماری چهارلایه
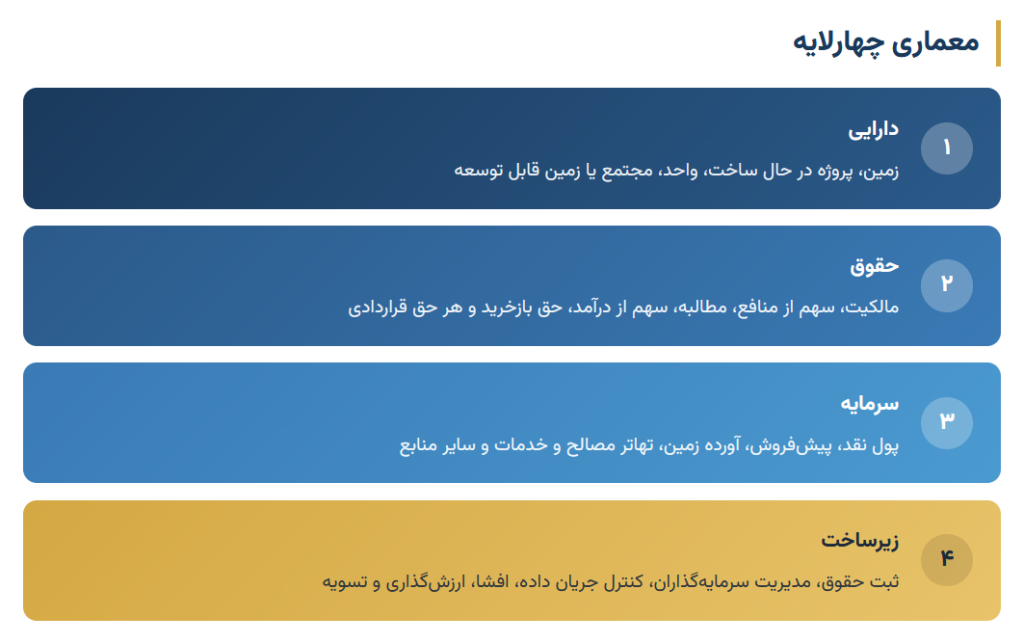
این لایهها باید به هم وصل باشند، ولی با هم اشتباه گرفته نشوند. ثبت یک حق در زیرساخت دیجیتال، بهخودیخود ایجاد یا انتقال قانونی آن حق نیست.
۴. نقشه حقوقی ایران؛ سه سطح
برای پرهیز از اظهارنظر قطعی، هر موضوع را در یکی از سه سطح قرار میدهیم: آنچه مقررات فعلی مبنا قرار داده، آنچه قابل طراحی است و آنچه نیازمند بررسی و مجوز اختصاصی است. در ایران چند نکته جدی است:
- ثبت رسمی و پیشفروش. قانون الزام به ثبت رسمی معاملات اموال غیرمنقول (تأیید مجمع تشخیص مصلحت در ۱۴۰۳) دامنهای از معاملات و حقوق ملکی را مشمول ثبت رسمی کرده است. در متن اصلاحی ماده ۱ قانون پیشفروش ساختمان، قرارداد مشارکت در ساخت با مالک زمین و هر نوع انتقال حقوق و تعهدات ناشی از آن در تعریف پیشفروش وارد شده است. بنابراین پرسش حقوقی اصلی این است که آیا انتقال یک توکن، که ممکن است حقی ناشی از چنین قراردادی را منتقل کند، مشمول این حکم میشود یا نه. پاسخ آن با وکیل است و تا آن زمان نباید فرض کرد انتقال توکن یک انتقال ساده دیجیتال است.
- سامانه خصوصی و ثبت رسمی. ثبت رکورد در یک پلتفرم خصوصی معادل ثبت رسمی نیست. مفهوم «سکو» در مقررات ثبتی کنار سامانه ثبت الکترونیک اسناد تعریف شده، نه به جای آن.
- رمزدارایی. چارچوب بانک مرکزی (۱۴۰۳) رمزدارایی را به رمزپول، توکن اوراق بهادار و توکن کاربردی تقسیم میکند و نگهداری و معامله توکن اوراق بهادار را به مقررات دستگاههای ذیربط از جمله سازمان بورس واگذار میکند. نظامنامه رمزارز (دی ۱۴۰۳) هم تنظیمگری را میان چند نهاد تقسیم کرده است. بنابراین صرف بلاکچینیبودن، تعیینکننده مرجع تنظیمگر نیست؛ ماهیت حق، نوع فعالیت و نقش واسطهها تعیینکنندهاند.
- ابزارهای موجود بازار سرمایه. تأمین مالی جمعی (با عامل مجاز و گواهی شراکت) و صندوقهای سرمایهگذاری مرتبط با ملک (از جمله صندوق زمین و ساختمان) ظرفهای موجودی هستند. سقفهای تأمین مالی جمعی محدودند و در طول زمان بازنگری شدهاند، پس هر عدد باید از آخرین ابلاغیه رسمی گرفته شود. وضعیت عملیاتی صندوق زمین و ساختمان هم باید جداگانه راستیآزمایی شود.
نتیجه: نه میتوان گفت توکنسازی املاک در ایران «رسمی» است و نه «ممنوع». ظرف حقوقی و ماهیت حق، پاسخ را تعیین میکنند.
۵. زنجیره حقوق و ظرفهای حقوقی
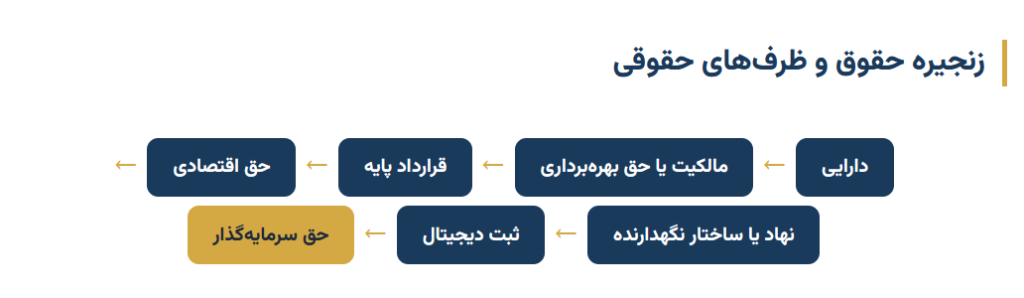
بنابراین طراحی حق باید قبل از طراحی توکن انجام شود. چهار ظرف قابل بررسی است:
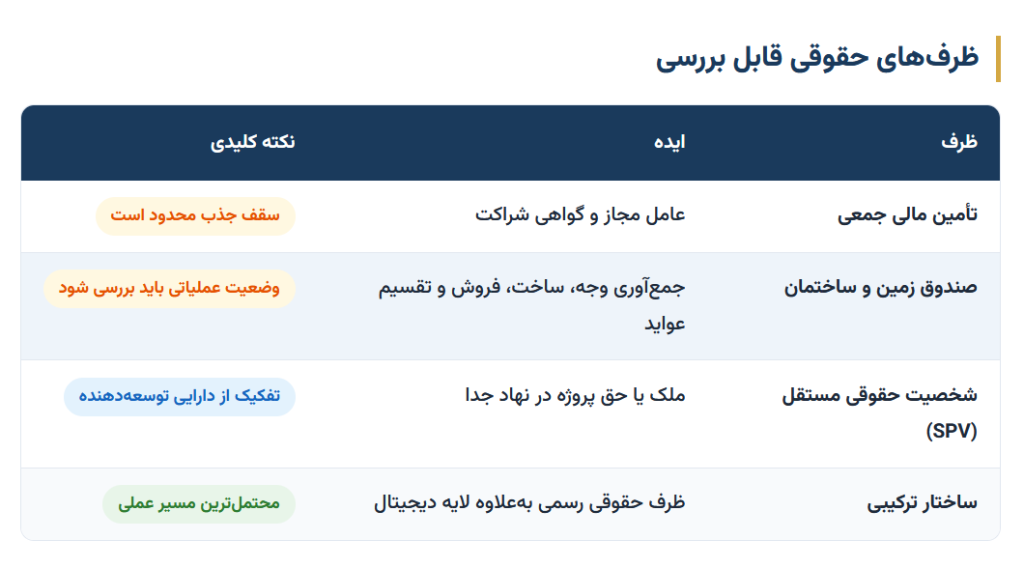
مدل ترکیبی یعنی فناوری مجبور نباشد کار قانون را انجام دهد: قانون و قرارداد حق را ایجاد میکنند، یک ساختار مجاز دارایی و وجوه را نگه میدارد و لایه دیجیتال ثبت، گزارشدهی، ارزشگذاری و پایش را بر عهده میگیرد.
۶. سرمایه فقط پول نقد نیست
پروژه ساختمانی منابع متنوعی مصرف میکند: زمین، مصالح، خدمات مهندسی، پیمانکار، نقدینگی. میتوان سرمایه را چنین دید. تهاتر در این معماری جایگاه دارد، اما ارزش تهاتر با ارزش ادعایی طرفین یکی نیست. برای هر تهاتر باید فرایند مستقلی برای تعیین ارزش، مستندسازی، تأیید تحویل، ثبت تعهد، تطبیق با بودجه و تسویه وجود داشته باشد. ریسک تهاتر چهار مؤلفه دارد.
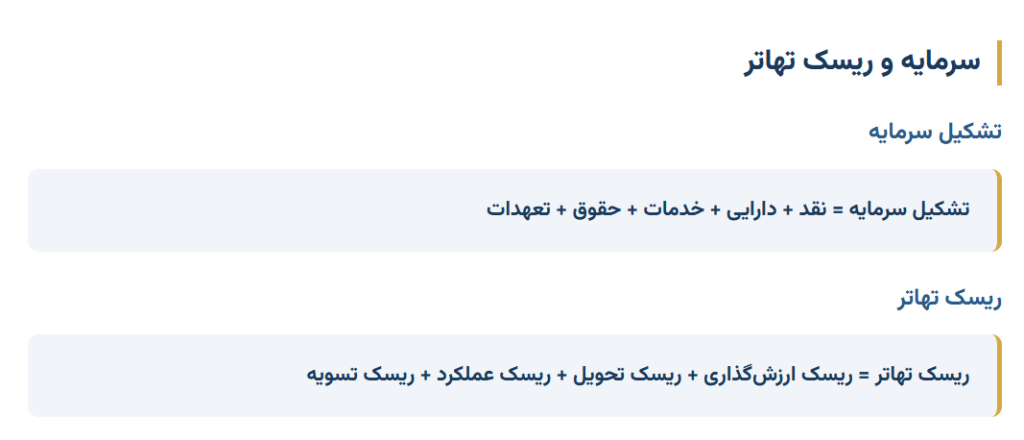
و یک خطر خاص: «تورم دفتری»، یعنی ثبت ارزشهایی بالاتر از واقع برای منابع غیرنقدی که تصویر مالی پروژه را بزرگتر از واقعیت نشان میدهد.
۷. یک مثال یکپارچه
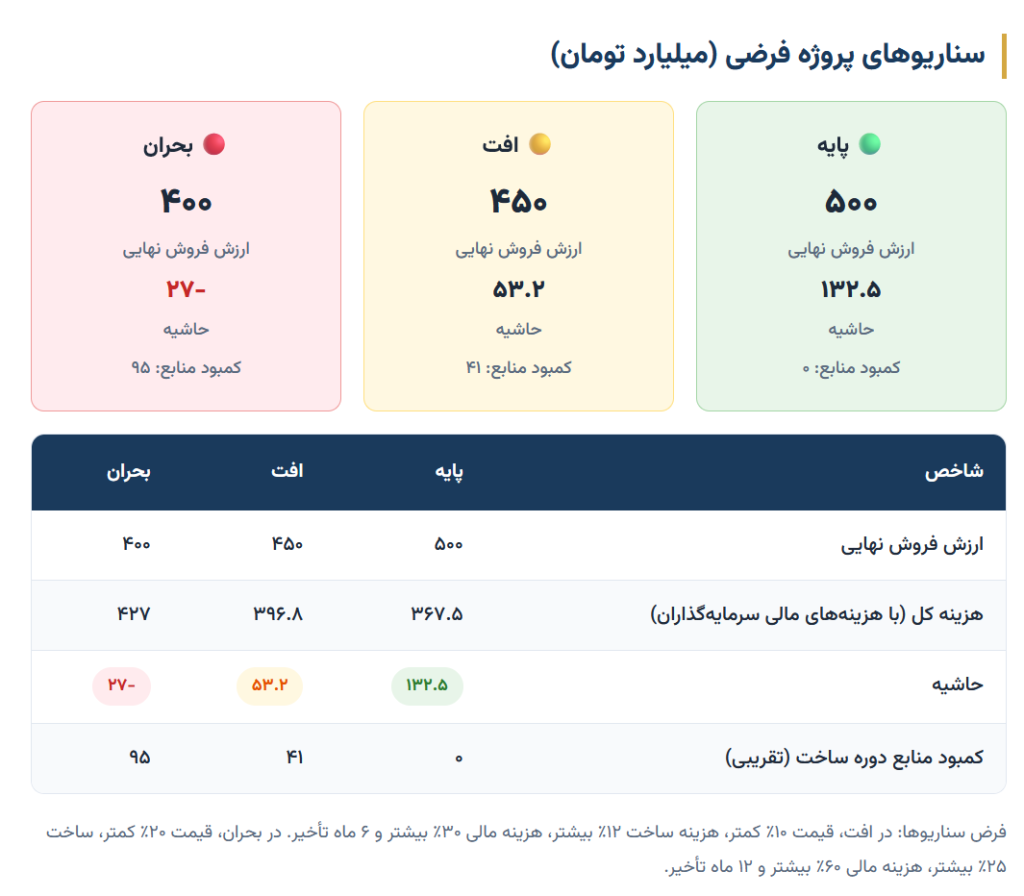
یک پروژه فرضی را در نظر بگیرید. تمام اعداد فرضی و به میلیارد توماناند، و ارزش فروش نهایی (GDV) با هزینه کل یکی نیست.
هزینهها (جمع ۳۶۰): زمین ۱۰۰، ساخت ۱۹۰ (شامل ۲۰ تهاتر)، طراحی و مجوز ۲۰، هزینه مالی ۱۵، بازاریابی ۱۵، حقوقی و حسابرسی ۵، فناوری ۵، ذخیره احتیاطی ۱۰.
منابع (جمع ۳۶۰): آورده مالک زمین ۱۰۰، آورده نقدی سازنده ۳۰، پیشفروش ۱۲۰، بدهی ۴۰، سرمایهگذاران از ظرف مجاز ۲۵، منبع تکمیلی بازپرداختی ۲۵، تهاتر ۲۰.
نکات این مثال:
- از ۳۶۰ میلیارد، ۱۲۰ میلیارد غیرنقدی است (زمین و تهاتر) و فقط ۲۴۰ میلیارد نقد است.
- پیشفروش درآمد اضافه نیست؛ زمان دریافت بخشی از همان ۵۰۰ میلیارد را جلو میاندازد.
- حاشیه حسابداری ۱۴۰ میلیارد (۵۰۰ − ۳۶۰) سود نقدی قابل تقسیم نیست. با فرض بازده ۱۵٪ کل دوره برای سرمایهگذاران و هزینه ۱۵٪ برای منبع تکمیلی (هر کدام ۳.۷۵)، سود باقیمانده پس از تسویه زمین و تهاتر حدود ۱۳۲.۵ میشود.
- تسویه مالک زمین و تهاتر میتواند نقدی یا با تحویل واحد باشد. در حالت دوم درآمد نقدی از ۵۰۰ کمتر است و ارزش واحدها بر مبنای قیمت فروش است، نه ارزش دفتری زمین.
- مبلغ تأمین مالی جمعی در مثال فرضی است و به معنی مجازبودن آن در سقفهای جاری نیست.
۸. ارزشگذاری؛ چهار عدد متفاوت
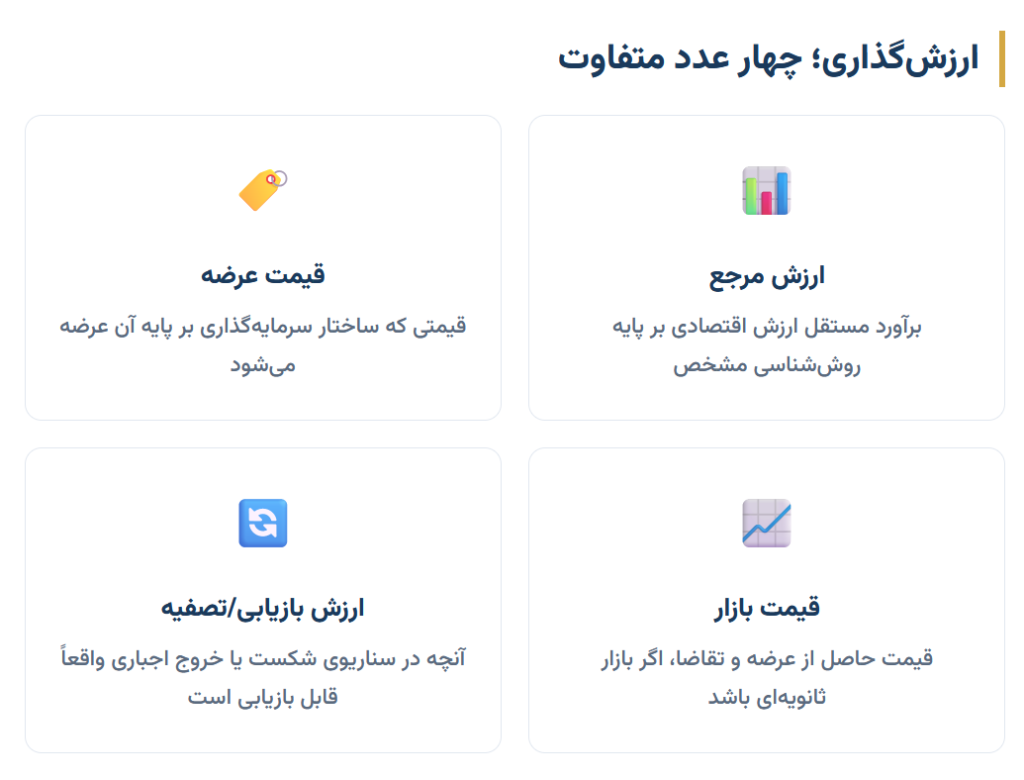
این چهار عدد الزاماً برابر نیستند. در سناریوی بحران، ارزش مورد انتظار سرمایهگذار باید بر ارزش بازیابی تکیه کند، نه ارزش مرجع. وظیفه ارزیاب تعیین قیمت بازار یا تضمین بازده نیست؛ ایجاد ارزش مرجع و تحلیل مستقل تغییرات اقتصادی است. ارزیابی نباید به تضمین قیمت فروش تبدیل شود.
۹. از ادعا تا داده معتبر
اگر توسعهدهنده اعلام کند «پیشرفت ۵۵٪ است»، این یک ادعاست. داده معتبر وقتی ایجاد میشود که ناظر مستقل آن را بررسی کند. چرخه اعتبار:
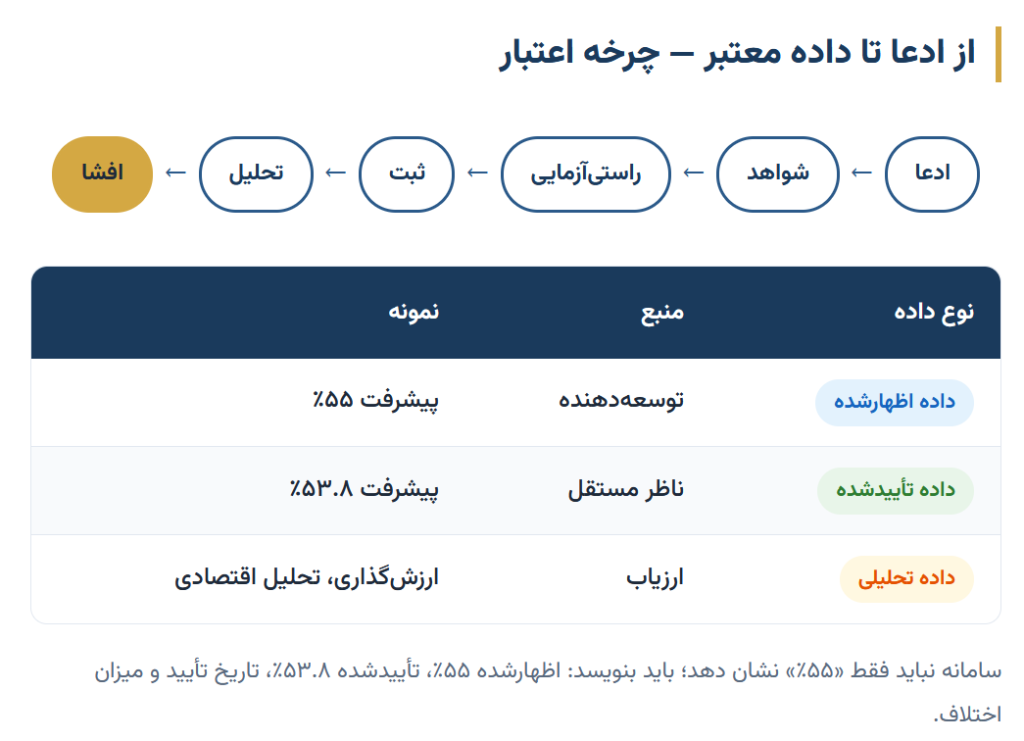
برای هر داده باید منبع، تاریخ، نسخه، تأییدکننده و اثر اقتصادی ثبت شود، و برای هر مرحله مشخص باشد اگر شکست بخورد چه میشود.
استقلال ناظر باید طراحی شود، نه فرض. پیشنهادها: نبود مالکیت مستقیم یا غیرمستقیم، قرارداد و حقالزحمه شفاف، افشای تعارض منافع، مسئولیت حرفهای، امکان چرخش ناظر، نسخهبندی گزارشها و ممنوعیت تغییر گزارش بدون ردپای حسابرسی. یک ایده ساختاری، «مخزن مستقل راستیآزمایی» است که در آن پروژه نتواند ناظر خود را یکجانبه انتخاب یا عزل کند.
۱۰. جریان وجوه
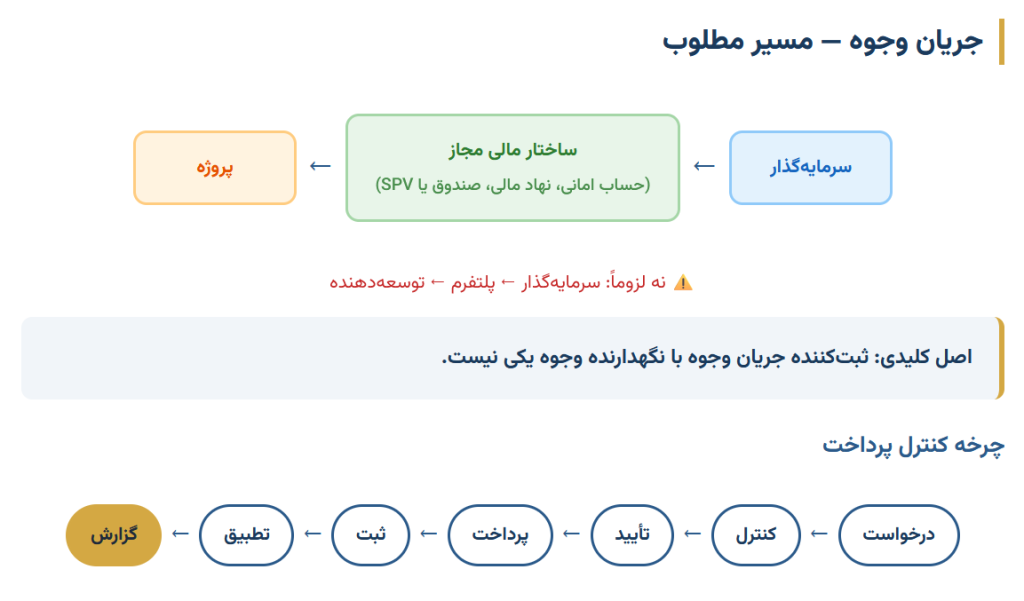
این بخش یکی از حساسترین بخشهاست. سه پرسش باید پاسخ روشن داشته باشد: چه کسی وجه را دریافت میکند، چه کسی نگه میدارد و چه کسی اجازه آزادسازی دارد. مسیر مطلوب:
۱۱. مسئولیت پلتفرم
عبارت «پلتفرم مسئول نیست» نادرست است. قاعده درست این است: مسئولیت هر بازیگر باید متناسب با اختیار، کنترل و وظیفهای باشد که پذیرفته. پلتفرمی که ثبت، افشا و مدیریت سرمایهگذاران را برعهده دارد، تعهدات مثبتی دارد:
- صحت ثبت دادههایی که خودش وارد میکند و حفظ تمامیت سوابق؛
- افشای بهموقع اطلاعاتی که موظف به انتشار آن است؛
- امنیت و کنترل دسترسی، اطلاعرسانی حادثه و سازوکار رسیدگی به شکایت؛
- سازوکار جبران برای قصور اثباتشده خودش.
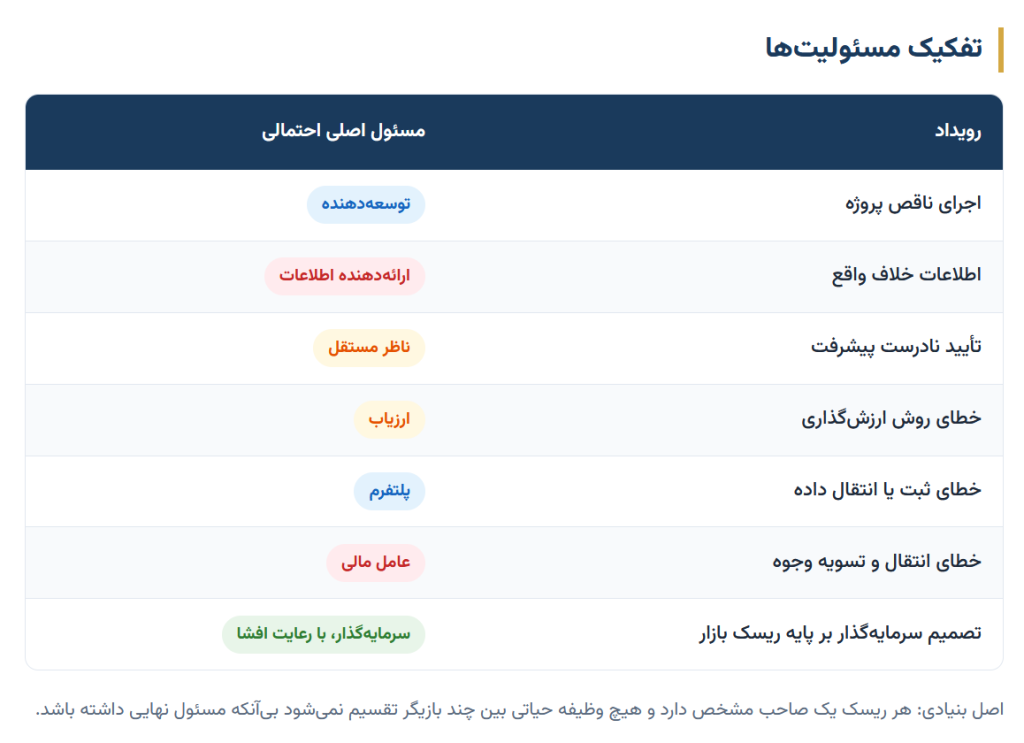
در موارد مشترک، فرایند رسیدگی باید از پیش تعریف شود. اصل بنیادی: هر ریسک یک صاحب مشخص دارد و هیچ وظیفه حیاتی بین چند بازیگر تقسیم نمیشود بیآنکه مسئول نهایی داشته باشد. همچنین مالکیت شرکتها نباید با مسئولیت عملیاتی اشتباه گرفته شود: مالک پروژه، اپراتور پلتفرم، نگهدارنده وجوه، ناظر و ارزیاب نباید خودبهخود یک نفر باشند.
۱۲. پایش و ریسک
سیستم نباید فقط وقتی پروژه شکست خورد فعال شود. باید برای رویدادهای غیرعادی از ابتدا Trigger تعریف شود. نمونه ماتریس (اعداد نمونه معماریاند، نه استاندارد):
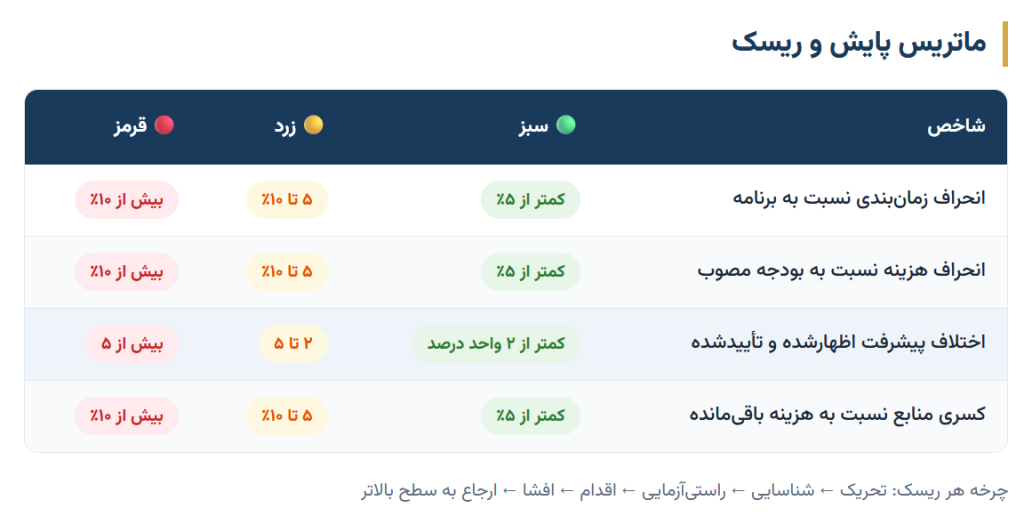
سناریوهای بحران که حداقل باید پوشش داده شوند: ورشکستگی توسعهدهنده، توقف پروژه، کسری منابع، افزایش هزینه ساخت، کاهش ارزش، مشکل حقوقی، اختلاف مالک و سازنده، اطلاعات خلاف واقع، کاهش نقدشوندگی، حمله سایبری، اختلال قرارداد هوشمند، تغییر کنترل مالک و عدم تحقق خروج.
دو پرسش از همه مهمترین است:
- تفکیک دارایی: اگر توسعهدهنده ورشکست شود، چه چیزی از دارایی یا حق پروژه برای سرمایهگذار باقی میماند؟ ساختارهایی که دارایی را در نهاد یا صندوق مستقل قرار میدهند، مزیت بالقوه دارند؛ انتخاب نهایی به قراردادها، بدهیها و وثایق بستگی دارد.
- تقدم طلبکاران: ارزش ۱۰۰۰ میلیارد تومانی پروژه به معنی آن نیست که سرمایهگذار جدید در برابر ۱۰۰۰ میلیارد دارایی قرار دارد. بدهی بانکی، مطالبات پیمانکار، مالیات و تعهدات پیشفروش باید کسر شوند. شاخص درست «ارزش باقیمانده برای سرمایهگذار» است، نه ارزش پروژه.
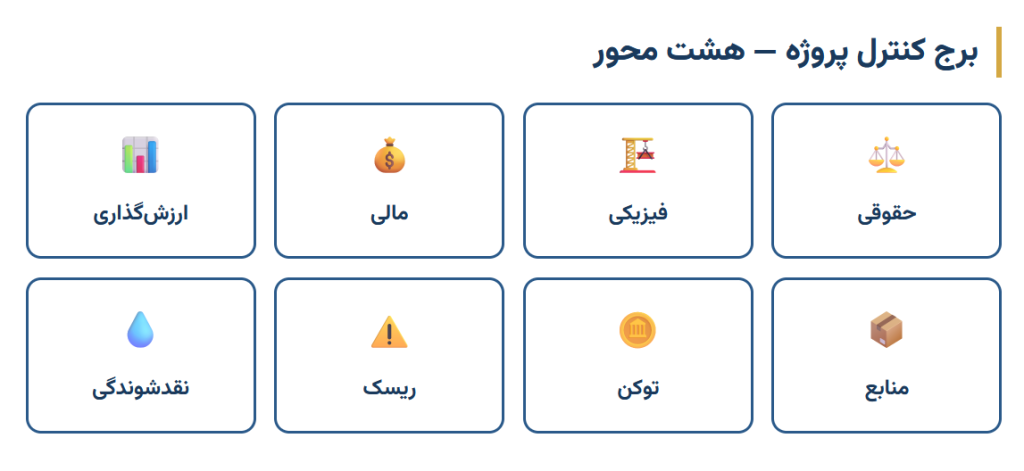
برای دیدن همه اینها، پروژه به یک نمای واحد نیاز دارد که میتوان آن را «برج کنترل پروژه» نامید و هشت محور را پوشش میدهد:
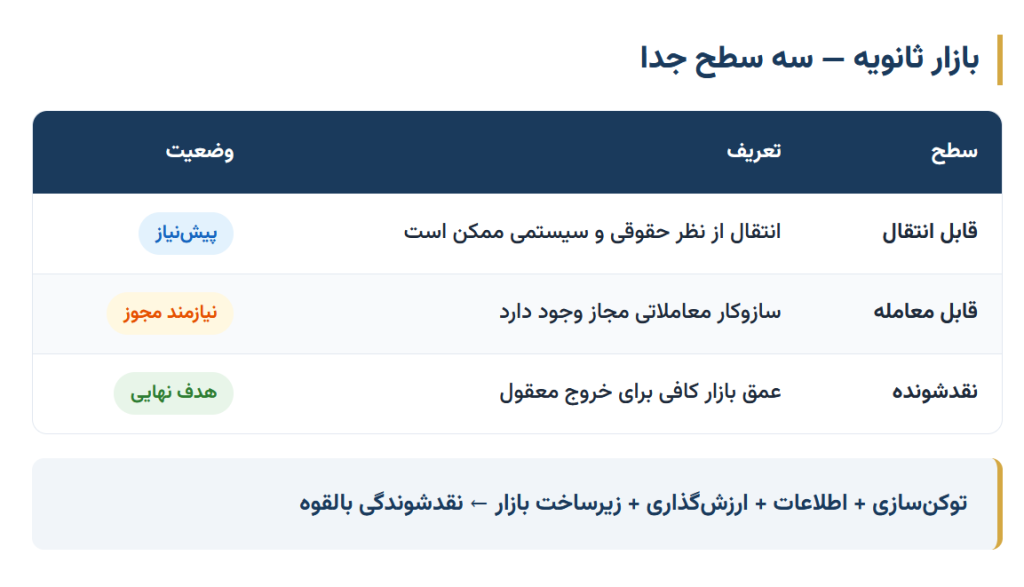
۱۳. بازار ثانویه؛ قابل انتقال بودن با نقدشوندگی فرق دارد
سه سطح باید جدا شود: قابل انتقال (انتقال از نظر حقوقی و سیستمی ممکن است)، قابل معامله (سازوکار معاملاتی مجاز وجود دارد) و نقدشونده (عمق بازار کافی برای خروج معقول). فقط سطح سوم نقدشوندگی واقعی است و هیچکدام خودکار نیست. سازوکارهایی مانند دوره قفل، بازخرید، بازارگردان، دامنه قیمتی، افشای حداقلی و صف خروج میتوانند کمک کنند، اما هیچکدام نقدشوندگی را تضمین نمیکنند. هر بازار ثانویه مبتنی بر توکن نیز باید جداگانه از نظر ماهیت توکن، مرجع تنظیمگر و مجوز بررسی شود. این رابطه خلاصه میشود:
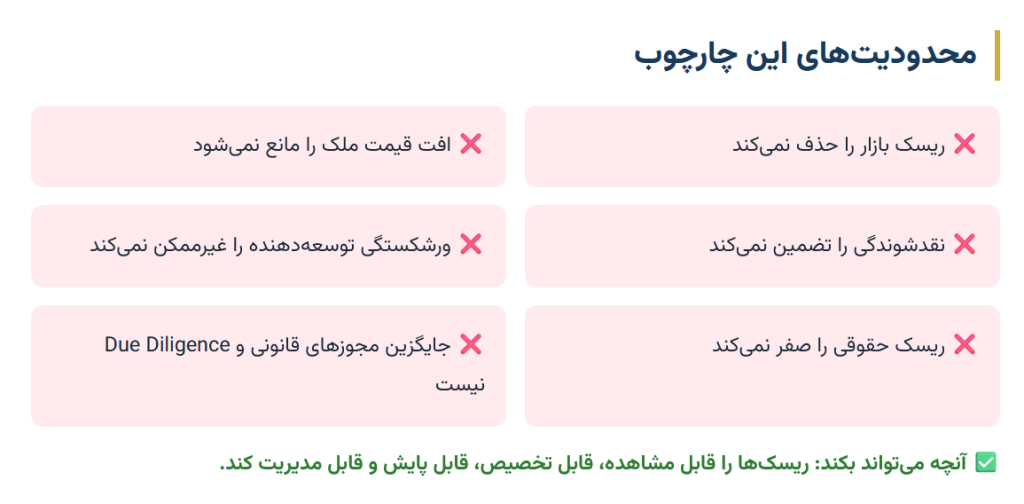
۱۴. محدودیتهای این چارچوب
۱۵. نتیجهگیری
مسئله واقعی ساخت یک توکن یا یک بازار دیجیتال نیست؛ ساخت زیرساختی است که دارایی، حق، سرمایه، داده، ارزش و بازار را به هم متصل کند. در آن توسعهدهنده پروژه را اجرا میکند، ظرف حقوقی حق را نگه میدارد، لایه مالی وجوه را کنترل میکند، ناظر مستقل دادههای کلیدی را راستیآزمایی میکند، ارزیاب مستقل تحلیل اقتصادی میدهد و پلتفرم ثبت و افشا را مدیریت میکند. هدف، انتقال از اعتماد به یک شرکت به اعتماد به یک سیستم است. به بیان دقیقتر:
توکنسازی دیجیتالسازی یک دارایی نیست؛ زیرساختی دیجیتال برای سازماندهی، ثبت، پایش و انتقال حقوق اقتصادی ناشی از داراییهای واقعی است.
و در نهایت: