توکنسازی املاک در ایران: از سند مالکیت تا حق مالی؛ مرز واقعی قانون کجاست؟
چرا آینده توکنسازی املاک در ایران الزاماً در «توکن کردن سند» نیست؟ توکنسازی داراییهای واقعی یا Real World Asset Tokenization (RWA) در سالهای اخیر از یک مفهوم فناورانه به موضوعی جدی در صنعت مالی تبدیل شده است. در بازار املاک، ایده در ظاهر ساده است: یک دارایی ملکی با ارزش بالا را به واحدهای دیجیتال […]
چرا آینده توکنسازی املاک در ایران الزاماً در «توکن کردن سند» نیست؟
توکنسازی داراییهای واقعی یا Real World Asset Tokenization (RWA) در سالهای اخیر از یک مفهوم فناورانه به موضوعی جدی در صنعت مالی تبدیل شده است. در بازار املاک، ایده در ظاهر ساده است: یک دارایی ملکی با ارزش بالا را به واحدهای دیجیتال کوچکتر تقسیم کنیم تا افراد بیشتری بتوانند با سرمایه کمتر در اقتصاد آن دارایی یا پروژه مشارکت کنند و در صورت فراهم بودن زیرساخت حقوقی و رگولاتوری، واحدهای خود را منتقل کنند.
اما در ایران، این ایده با یک پرسش بنیادی روبهرو است:
توکن دقیقاً نماینده چه حقی است؟
- آیا توکن، بخشی از سند مالکیت یک ملک است؟
- آیا سهم یا حق مالی در شرکتی است که مالک ملک است؟
- آیا حق دریافت بخشی از درآمد یا عواید پروژه است؟
- آیا یک ورقه بهادار است؟
- یا یک دارایی دیجیتال مستقل با پشتوانه یک دارایی واقعی؟
پاسخ به این سؤال، بسیار مهمتر از انتخاب شبکه بلاکچین، نوع کیف پول یا معماری قرارداد هوشمند است. زیرا فناوری میتواند یک حق را دیجیتال، قابل تقسیم، قابل انتقال و قابل ردیابی کند؛ اما بهخودیخود نمیتواند جایگزین نظام ثبت رسمی، قانون شرکتها، مقررات بازار سرمایه یا نظام مالیاتی شود.
از این منظر، چالش اصلی توکنسازی املاک در ایران، «قابلیت فنی توکنسازی» نیست؛ بلکه انطباق میان حق دیجیتال، حق اقتصادی و حق قانونی است.
۱. توکنسازی املاک دقیقاً چیست؟
در سادهترین تعریف، توکنسازی یعنی تبدیل یک دارایی یا یک حق اقتصادی مرتبط با یک دارایی به واحدهای دیجیتال قابل ثبت، نگهداری و انتقال.
فرض کنیم یک پروژه ساختمانی ۱۰۰ میلیارد تومان هزینه دارد. میتوان آن را به ۱۰۰ هزار واحد یکمیلیونتومانی تقسیم کرد و برای هر واحد، یک شناسه دیجیتال ایجاد کرد.
همینجا باید یک تمایز اساسی قائل شد: توکنسازی دارایی با توکنسازی حق مرتبط با دارایی یکی نیست.
در حالت اول ملک به توکن تبدیل میشود. در این حالت ادعا میشود توکن مستقیماً نماینده مالکیت یا حق عینی نسبت به ملک است. اما در حالت دوم ملک به ساختار حقوقی/قراردادی و یک حق اقتصادی تبدیل شده و نهایتاْ توکن میشود. در این حالت توکن نماینده یک حق مالی یا قراردادی است که پشتوانه آن یک دارایی واقعی قرار دارد.
برای مثال، اگر یک شرکت پروژه مالک یک ساختمان باشد و سرمایهگذار در حق مالی آن شرکت مشارکت کند، توکن الزاماً سند مالکیت ملک نیست. این تفاوت ظاهراً ساده، بخش عمده پیچیدگی حقوقی RWA را در ایران توضیح میدهد. بنابراین اولین اصل در طراحی یک محصول توکنسازی این است: ابتدا حق را تعریف کنید؛ سپس آن حق را دیجیتال و در صورت لزوم توکن کنید.
۲. چرا «توکن = سند مالکیت» در ایران مسئلهساز است؟
نظام ثبت املاک ایران مالک رسمی را بر اساس ثبت در دفتر املاک شناسایی میکند. ماده ۲۲ قانون ثبت اسناد و املاک مقرر میکند که دولت اصولاً شخصی را مالک میشناسد که ملک به نام او در دفتر املاک ثبت شده باشد یا انتقال آن نیز در دفتر املاک ثبت شده باشد.
از سوی دیگر، قانون تجارت الکترونیکی اگرچه در موارد عمومی برای «دادهپیام» ارزش حقوقی قائل است، در ماده ۶ بهطور مشخص اسناد مالکیت اموال غیرمنقول را از قاعده عمومی همارزی دادهپیام و نوشته مستثنی میکند.
نتیجه عملی این است که ثبت یک توکن روی بلاکچین، بهخودیخود آن توکن را به سند مالکیت رسمی ملک تبدیل نمیکند. بلاکچین میتواند نشان دهد که یک توکن در زمان مشخصی نزد یک دارنده قرار داشته و سپس به شخص دیگری منتقل شده است؛ اما این واقعیت فنی با این گزاره حقوقی که «دولت این دارنده را مالک رسمی ملک میشناسد»، یکسان نیست.
به همین دلیل، در مدل Direct Property Token مهمترین مسئله ایجاد رابطه رسمی و قانونی میان دفترکل دیجیتال و نظام ثبت مالکیت است. تا زمانی که چنین رابطهای بهصورت مشخص در قانون و زیرساخت ثبتی ایجاد نشده باشد، نمیتوان مالکیت ثبتشده در بلاکچین را معادل مالکیت رسمی ملک دانست.
۳. قانون الزام به ثبت رسمی؛ مهمترین مرز حقوقی
قانون «الزام به ثبت رسمی معاملات اموال غیرمنقول» اهمیت این موضوع را بیشتر کرده است. بر اساس ماده ۱ این قانون، یک سال پس از راهاندازی رسمی سامانه ساماندهی اسناد غیررسمی، اعمال حقوقی مشخصی از جمله انتقال مالکیت عین، انتقال حق انتفاع برای مدت بیش از دو سال، انتقال حق ارتفاق، رهن، انتقال منافع برای مدت بیش از دو سال، اجاره به شرط تملیک، پیشفروش ساختمان و تعهد به انجام این اعمال باید در سامانه ثبت الکترونیک اسناد به ثبت برسند. قانون برای اعمال ثبتنشده نیز ضمانتاجراهای قابل توجهی از جمله عدم قابلیت استماع دعاوی و ادله مربوط در حدود مقرر قانونی پیشبینی کرده است. بنابراین موضوع فقط فروش مستقیم ملک نیست.
این نکته برای توکنسازی اهمیت زیادی دارد، زیرا نمیتوان با تغییر عنوان حقوقی یک محصول، لزوماً از الزامات ثبت عبور کرد. مثلاً این گزاره:
«اگر مالکیت ملک را توکن نکنیم و بهجای آن حق انتفاع را توکن کنیم، مسئله ثبت حل میشود» یک قاعده عمومی و قابل اتکا نیست. حق انتفاع برای مدت بیش از دو سال و برخی حقوق مرتبط با منافع ملک صراحتاً در قلمرو ماده ۱ قرار گرفتهاند.
پس در طراحی یک RWA ملکی، باید بررسی شود که توکن دقیقاً چه حقی ایجاد میکند؟ نه اینکه چه نامی برای آن انتخاب شده است؟
4. چهار معماری اصلی برای توکنسازی املاک
برای تحلیل دقیقتر بازار ایران، میتوان چهار مدل اصلی را از یکدیگر تفکیک کرد.
مدل اول: توکن مالکیت مستقیم ملک
توکن مدعی نمایندگی مستقیم بخشی از مالکیت ملک است. این مدل از نظر نظری بیشترین شباهت را به مفهوم «مالکیت کسری» دارد، اما در ایران با جدیترین مسئله ثبتی مواجه است.
مدل دوم: SPV و توکن حق مالی
در این مدل، ملک متعلق به شرکت پروژه یا SPV است و توکن نماینده سهم، حق مالی یا حق قراردادی تعریفشده سرمایهگذار نسبت به SPV یا پروژه است. مزیت اصلی این مدل، تفکیک مالکیت رسمی ملک از حق اقتصادی سرمایهگذار است. اما SPV بهخودیخود معافیت رگولاتوری ایجاد نمیکند. اگر توکن از نظر ماهیت و نحوه عرضه وارد قلمرو بازار سرمایه شود، موضوع همچنان باید بررسی شود.
مدل سوم: توکن حق درآمد یا منافع
در این مدل، سرمایهگذار بهجای مالکیت مستقیم ملک، نسبت به درآمد یا منفعت اقتصادی پروژه حق پیدا میکند. این مدل برای املاک درآمدزا، پروژههای اجارهای و داراییهای مولد میتواند جذاب باشد. اما همچنان باید ماهیت حقوقی حق و مدت آن بررسی شود؛ بهخصوص در مواردی که قانون الزام برای برخی حقوق مرتبط با منافع و حق انتفاع الزامات ثبتی ایجاد کرده است.
مدل چهارم: توکن به عنوان ابزار مالی مبتنی بر دارایی
در این مدل، توکن در قالب یک ابزار یا ورقه بهادار (Security Token) تعریف میشود. قانون بازار اوراق بهادار، در بند ۲۴ ماده ۱، اوراق بهادار را هر نوع ورقه یا مستندی میداند که متضمن حقوق مالی قابل نقلوانتقال برای مالک عین یا منفعت آن باشد و تعیین اوراق بهادار قابل معامله را به شورای عالی بورس واگذار میکند.
بنابراین اینکه یک ابزار «توکن»، «گواهی مشارکت» یا عنوان دیگری نامیده شود، بهتنهایی آن را از بررسی در چارچوب بازار سرمایه خارج نمیکند. ماهیت حق، نحوه عرضه، قابلیت انتقال، تعداد سرمایهگذاران و ساختار اقتصادی محصول اهمیت دارند.
5. یک مدل عملیاتی در بازار ایران
در کنار این چهار معماری نظری، در بازار ایران نمونههایی از مدلهای عملیاتی نیز در حال شکلگیری هستند. یکی از پلتفرمهای فعال، بهجای انتقال مستقیم مالکیت ملک به سرمایهگذار، یک واحد سرمایهگذاری دیجیتال/قراردادی برای هر پروژه تعریف کرده است.
بر اساس قرارداد مورد بررسی، این واحد کوچکترین واحد سرمایهگذاری در پروژه است و هزینههای پروژه از مراحل اولیه، مانند خرید زمین یا مشارکت با مالک زمین، تا تکمیل پروژه به تعداد مشخصی واحد با ارزش ریالی اولیه تقسیم میشود. قرارداد تصریح میکند که این واحد، سهم یا سهام شرکت به معنای قانون تجارت نیست.
سرمایهگذار نیز با پلتفرم وارد قرارداد مشارکت در سرمایهگذاری میشود و میتواند میزان واحدهای سرمایهگذاری خود را در طول پروژه از طریق بازار ثانویه افزایش یا کاهش دهد.
در زمان خروج، ابتدا دارندگان واحدهای سرمایهگذاری امکان شرکت در مزایده واحدهای پروژه را دارند و در شرایط مقرر، واحدهای مصرفشده برای خرید باطل میشوند. واحدهایی که در این مرحله فروخته نشوند، وارد مرحله فروش عمومی میشوند و در صورت برابری پیشنهادها، اولویت با دارنده واحد سرمایهگذاری است. پس از فروش، هزینههای پروژه و هزینههای مربوط طبق قرارداد کسر شده و عایدی متناسب با میزان واحدهای سرمایهگذاری محاسبه و پرداخت میشود.
نکته مهم این است که این مدل را نباید با توکنسازی فنی روی بلاکچین یکی دانست. در اسناد مورد بررسی، آنچه بهوضوح دیده میشود، یک واحد دیجیتال/قراردادی برای مشارکت در اقتصاد پروژه است؛ نه تبدیل سند مالکیت ملک به یک توکن بلاکچینی.
ارزش این تجربه برای بازار در همین تمایز است: برای ایجاد دسترسی سرمایهگذاران خرد به اقتصاد یک پروژه ساختمانی، الزاماً لازم نیست از ابتدا سند مالکیت ملک به توکن تبدیل شود.
6. آیا SPV مشکل سازمان بورس را حل میکند؟
SPV عمدتاً یک مسئله را حل میکند: تفکیک مالکیت دارایی از رابطه سرمایهگذار با پروژه. اما این سؤال همچنان باقی است: آیا حق مالی ایجادشده برای سرمایهگذار، با توجه به نحوه عرضه و قابلیت انتقال، در قلمرو مقررات بازار سرمایه قرار میگیرد یا خیر؟
قانون بازار اوراق بهادار تعریف نسبتاً گستردهای از اوراق بهادار دارد و حقوق مالی قابل انتقال را در مرکز این تعریف قرار داده است.
بنابراین ساختارSPV بهخودیخود کافی نیست. باید پرسید:
- چه حقی به سرمایهگذار داده شده است؟
- آیا حق قابل انتقال است؟
- آیا برای عموم عرضه میشود؟
- آیا بازده اقتصادی دارد؟
- آیا بازار ثانویه دارد؟
- ناشر چه شخصی است؟
- رابطه سرمایهگذار با دارایی چیست؟
این عوامل تعیین میکنند که محصول از چه منظر رگولاتوری باید بررسی شود.
7. بازار ثانویه؛ مزیت اقتصادی و مسئله رگولاتوری
یکی از جذابترین ویژگیهای توکنسازی، امکان ایجاد نقدشوندگی برای داراییهایی است که ذاتاً نقدشوندگی پایینی دارند.
در یک سرمایهگذاری سنتی ملکی، خروج سرمایهگذار ممکن است نیازمند فروش کل یا بخشی از ملک باشد. اما اگر حق اقتصادی سرمایهگذار قابل انتقال باشد، میتوان سرمایهگذاری را از فروش خود ملک جدا کرد. با این حال، بازار ثانویه فقط یک ویژگی نرمافزاری نیست.
وقتی یک حق مالی قابل انتقال باشد؛ دارای قیمت باشد؛ میان سرمایهگذاران خریدوفروش شود؛ و به عملکرد یک دارایی واقعی متصل باشد، موضوع رگولاتوری اهمیت بیشتری پیدا میکند. بنابراین بازار ثانویه باید بخشی از طراحی حقوقی محصول باشد، نه قابلیتی که بعداً به پلتفرم اضافه شود.
8. مالیات بر سوداگری و توکنهای ملکی
قانون مالیات بر سوداگری و سفتهبازی، املاک و همچنین انواع رمزدارایی، رمزپول و رمزارز را در چارچوب جدید مالیات بر عایدی سرمایه قرار داده است. اما از این حکم نمیتوان نتیجه گرفت: «هر توکن ملکی، صرفاً بهعنوان یک توکن، یک نرخ مالیاتی ثابت دارد.»
ابتدا باید ماهیت دارایی یا حق مشخص شود. برای مثال، چهار وضعیت متفاوت ممکن است وجود داشته باشد:
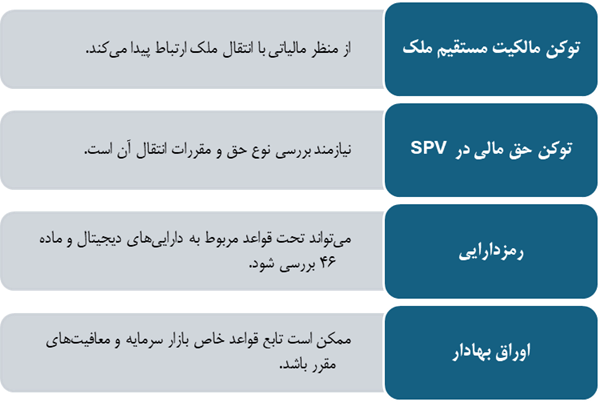
بنابراین در یک پروژه توکنسازی، تعیین رژیم مالیاتی باید پس از تشخیص جنبههای حقوقی انجام شود، نه صرفاً بر اساس نام «توکن».
9. یک مزیت مهم توکن اوراق بهادار در نظام مالیاتی
یکی از نکات مهم در بحث مالیات بر عایدی سرمایه، تبصره ۷ ماده ۴۶ قانون مالیاتهای مستقیم است. این تبصره مقرر میکند عایدی سرمایه حاصل از انتقال اوراق بهادار یا کالاهای مورد معامله در بورسها و بازارهای خارج از بورس، از جمله صندوقهای کالایی، صندوقهای املاک و مستغلات و گواهی سپرده سکه طلا، مشمول مالیات موضوع این فصل نیست. این حکم از منظر طراحی توکن مبتنی بر اوراق بهادار و ابزارهای مالی اهمیت دارد.
اما یک نکته بسیار مهم باید صریح باشد: صرف اینکه یک توکن در بازار ثانویه اختصاصی یک پلتفرم خریدوفروش شود، بهخودیخود به معنای برخورداری از معافیت تبصره ۷ نیست. معافیت این تبصره به انتقال اوراق بهادار یا کالاهای مورد معامله در بورسها یا بازارهای خارج از بورس مربوط شده است؛ بنابراین صرف ایجاد یک بازار ثانویه داخلی برای یک محصول، بدون احراز شرایط قانونی و جایگاه آن بازار، نباید معادل استفاده از این معافیت تلقی شود.
از این منظر، اگر یک توکن اوراق بهادارقرار باشد از این مزیت بهرهمند شود، علاوه بر ماهیت اوراق بهادار، نحوه پذیرش و معامله آن در بازار مشمول حکم قانونی نیز اهمیت دارد.
10. مالیات نقلوانتقال ملک با مالیات عایدی سرمایه یکی نیست
این دو مفهوم اغلب در تحلیلهای مربوط به املاک با یکدیگر اشتباه گرفته میشوند. ماده ۵۹ قانون مالیاتهای مستقیم، مالیات نقلوانتقال قطعی املاک را به مأخذ ارزش معاملاتی و با نرخ پنج درصد تعیین کرده است. بنابراین عبارت «پنج درصد ارزش ملک» دقیق نیست؛ مبنا «ارزش معاملاتی» است. در مقابل، مالیات بر عایدی سرمایه موضوع دیگری است و به سود حاصل از انتقال دارایی در چارچوب مقررات مربوط میشود.
بنابراین در مدل مالی یک پروژه توکنسازی باید این موارد از هم تفکیک شوند:
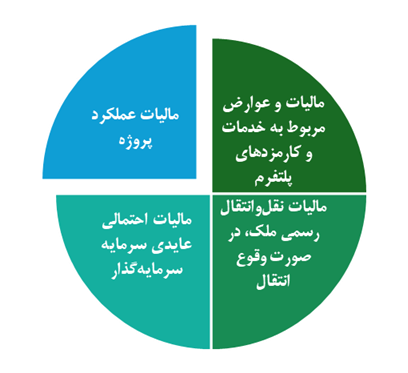
این چهار موضوع را نمیتوان تحت عنوان کلی «مالیات توکن» یکجا محاسبه کرد.
11. مالیات SPV و سرمایهگذار
اگر پروژه در قالب SPV اجرا شود، جریان مالی SPV و جریان مالی سرمایهگذار باید جداگانه تحلیل شوند. ماده ۱۰۵ قانون مالیاتهای مستقیم، در حالت عمومی، درآمد مشمول مالیات اشخاص حقوقی را با نرخ ۲۵ درصد مشمول مالیات میکند، مگر مواردی که قانون حکم دیگری مقرر کرده باشد. اما این موضوع با مالیات احتمالی سرمایهگذار در زمان انتقال حق یا دارایی خود یکی نیست.
بنابراین عبارت «مالیات مضاعف» بدون تحلیل دقیق ساختار حقوقی و جریانهای مالی، نتیجهگیری زودهنگام است.
12. سامانه مؤدیان؛ از الزام اداری تا معماری محصول
در یک پلتفرم RWA، مالیات نباید پس از طراحی محصول به سیستم اضافه شود. هر معامله میتواند سه لایه داشته باشد:
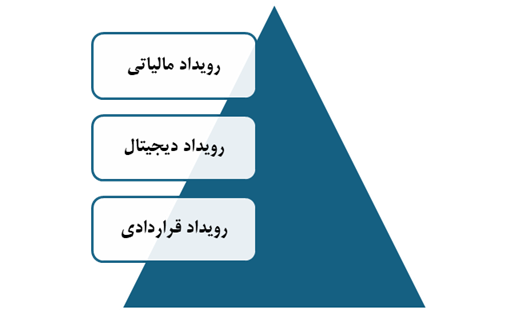
این سه باید با یکدیگر تطبیق داشته باشند. برای مثال، وقتی یک سرمایهگذار یک واحد دیجیتال دریافت میکند، باید مشخص باشد که:
- از نظر قرارداد چه حقی ایجاد شده؛
- از نظر حسابداری چه رویدادی رخ داده؛
- از نظر مالیاتی چه تکلیفی ایجاد شده؛
- و در صورت انتقال، چه اطلاعاتی باید ثبت و گزارش شود.
در قانون جدید مالیات بر سوداگری نیز برای برخی داراییها و معاملات، سازوکارهای صورتحساب الکترونیکی و تبادل اطلاعات پیشبینی شده است. بنابراین در محصول نهایی باید معماری مالیاتی همزمان با معماری حقوقی طراحی شود.
به بیان ساده: هر انتقال دیجیتال باید یک معادل مشخص حقوقی، مالی و حسابداری داشته باشد.
13. رگولاتور توکن املاک چه نهادی است؟
این سؤال پاسخ یکنهادی سادهای ندارد. بسته به ماهیت محصول، ممکن است حوزههای مختلف درگیر شوند:
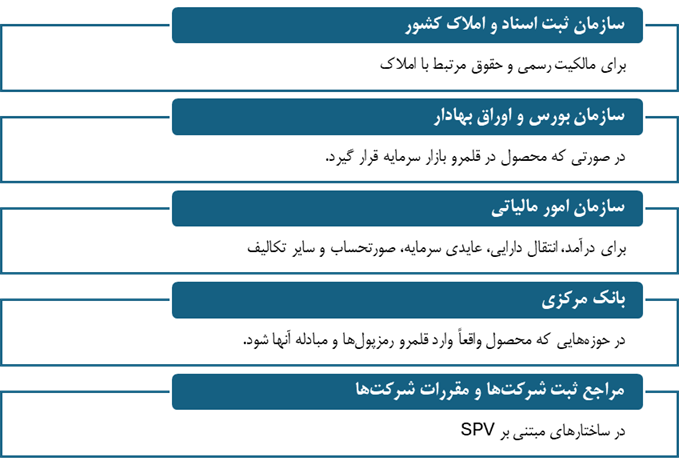
بانک مرکزی در «چارچوب سیاستگذاری و تنظیمگری در حوزه رمزپولها» میان رمزدارایی، رمزپول، توکن اوراق بهادار و توکن کاربردی تمایز مفهومی قائل شده است؛ در عین حال، خود سند بر حوزه رمزپول متمرکز است و نباید از آن نتیجه گرفت که بانک مرکزی تنظیمگر همه انواع توکنهای دارایی است. بنابراین بهتر است بهجای اینکه بگوییم: «رگولاتور توکن املاک سازمان X است» بگوییم: «رگولاتوری توکنسازی املاک، بسته به ماهیت حق و ساختار محصول، چندلایه است.»
14. چرا سندباکس اهمیت پیدا میکند؟
توکنسازی املاک در نقطه تلاقی چند حوزه قرار دارد:
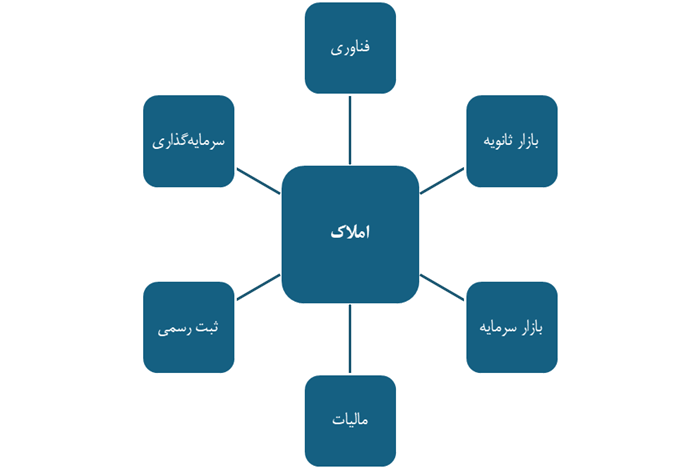
در چنین شرایطی، سندباکس میتواند محیطی برای آزمون کنترلشده مدلهایی باشد که چارچوب موجود برای آنها کاملاً روشن نیست. دستورالعمل اجرایی سندباکس بازار سرمایه، محیط آزمون را برای طرحهای نوآورانه پیشبینی کرده و موفقیت در سندباکس را بهخودیخود معادل مجوز دائمی فعالیت قرار نمیدهد. بنابراین سندباکس را نباید «معافیت از قانون» دانست.
هدف آن میتواند این باشد که مشخص شود:
- محصول دقیقاً چیست؛
- چه ریسکهایی دارد؛
- چه محدودیتهایی لازم است؛
- چه نهادهایی باید بر آن نظارت کنند؛
- و برای فعالیت دائمی چه چارچوبی مورد نیاز است.
15. مدل پایلوت؛ چگونه وارد اجرا شویم؟
برای یک پروژه واقعی، بهتر است بهجای شروع با عرضه عمومی، یک مسیر مرحلهای طراحی شود.
مرحله صفر: طراحی حقوقی و رگولاتوری
پیش از عرضه:
- تعریف دقیق دارایی؛
- تعیین ماهیت حق سرمایهگذار؛
- تعیین مالک رسمی دارایی؛
- تعیین رابطه میان پلتفرم، پروژه و سرمایهگذار؛
- بررسی قانون الزام؛
- تهیه نظر حقوقی؛
- تهیه نظر مالیاتی؛
- بررسی شمول مقررات بازار سرمایه؛
- طراحی جریان وجوه و سازوکار تسویه.
خروجی این مرحله باید یک معماری حقوقی و مالی روشن باشد.
مرحله اول: اجرای پایلوت خصوصی
یک پروژه محدود انتخاب شود و دامنه سرمایهگذاران کنترل شود.
در این مرحله میتوان:
- تعداد سرمایهگذاران را محدود کرد؛
- سقف سرمایهگذاری تعیین کرد؛
- بازار ثانویه را محدود یا کنترل کرد؛
- حسابداری پروژه را تفکیک کرد؛
- قراردادهای کامل تنظیم کرد؛
- گزارشدهی منظم ارائه کرد.
این مرحله برای شناسایی مشکلات واقعی محصول قبل از توسعه عمومی اهمیت دارد.
مرحله دوم: سندباکس رگولاتوری
در صورت نیاز، محصول با یک پرونده کامل به سندباکس مربوط ارائه شود:
- مدل حقوقی؛
- مدل اقتصادی؛
- معماری فناوری؛
- KYC/AML؛
- نگهداری دارایی و وجوه؛
- مدل ارزشگذاری؛
- افشای اطلاعات؛
- مدل انتقال؛
- سازوکار خروج سرمایهگذار.
هدف این مرحله، صرفاً دریافت یک تأیید اولیه نیست؛ بلکه روشن شدن چارچوب فعالیت پایدار است.
مرحله سوم: توسعه و مقیاسپذیری
پس از مشخص شدن مسیر رگولاتوری:
- تعداد پروژهها افزایش مییابد؛
- قراردادها استاندارد میشوند؛
- فرآیندهای مالیاتی و گزارشدهی خودکار میشوند؛
- بازار ثانویه، در صورت مجاز بودن، توسعه مییابد؛
- و ساختار حکمرانی تقویت میشود.
اصلاح قانون یا ایجاد چارچوب حقوقی جدید نیز میتواند در افق بلندمدت دنبال شود، اما نباید لزوماً پیششرط شروع یک پایلوت محدود و کنترلشده فرض شود.
16. چهار اصل برای یک محصول قابل اعتماد
صرف توکنسازی برای ایجاد اعتماد کافی نیست. یک محصول RWA حرفهای باید حداقل چهار لایه را همزمان حل کند:
۱. راستیآزمایی دارایی
دارایی واقعی باید قابل شناسایی و راستیآزمایی باشد.
۲. تعریف و شناسایی حق قانونی
دقیقاً باید معلوم باشد سرمایهگذار چه حقی دارد.
۳. شفافیت مالی
جریان پول، هزینهها، ارزشگذاری و عواید باید قابل گزارش و در صورت لزوم قابل حسابرسی باشد.
۴. نمایش دیجیتال حق
سپس این حق میتواند به یک واحد دیجیتال یا توکن تبدیل شود.
ترتیب منطقی چنین است: ابتدا طراحی حقوقی و مالی، سپس طراحی فناوری. فناوری نباید مبنای ایجاد حق باشد؛ باید ابزار ثبت، مدیریت و انتقال حقی باشد که ماهیت آن از قبل روشن شده است.
17. آینده توکنسازی املاک در ایران احتمالاً «دیجیتالی کردن سند» نیست
اگر روند موجود را از منظر حقوقی و بازار بررسی کنیم، یک سناریوی محتمل برای توسعه این صنعت این نیست که ناگهان اسناد مالکیت املاک به توکن تبدیل شوند و بلاکچین جای دفتر املاک را بگیرد. مسیر محتملتر میتواند این باشد:
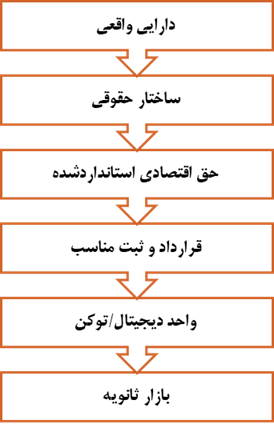
در این ساختار، بلاکچین لایه ثبت، انتقال و برنامهپذیری حق است؛ اما منبع ایجاد حق، قانون و قرارداد است.
تجربه عملی مدلهای پروژهمحور در بازار ایران نیز نشان میدهد که میتوان دسترسی سرمایهگذاران به اقتصاد پروژه را بدون انتقال مستقیم سند ملک طراحی کرد. در نمونه مورد بررسی، سرمایهگذار بهجای دریافت مالکیت مستقیم یک واحد ملکی، در قالب یک قرارداد مشارکت در پروژه، حق اقتصادی متناسب با واحد سرمایهگذاری خود به دست میآورد و در پایان بر اساس عواید پروژه تسویه میشود.
این مدل را نمیتوان پاسخ نهایی حقوقی صنعت دانست؛ اما نشان میدهد فاصله میان مالکیت رسمی دارایی و مشارکت اقتصادی در دارایی میتواند محل طراحی محصولات جدید باشد.
18. یک چارچوب عملی برای طراحی محصول
برای هر توکن یا واحد دیجیتال مرتبط با ملک، میتوان یک «پروفایل حقوقی» مستقل در نظر گرفت. این پروفایل باید حداقل به پنج سؤال پاسخ دهد:
۱. چه داراییای پشت محصول است؟
زمین، ساختمان، پروژه در حال ساخت یا ملک درآمدزا؟
۲. مالک رسمی دارایی چه کسی است؟
فرد، شرکت، صندوق یا نهاد دیگر؟
۳. دارنده واحد دیجیتال چه حقی دارد؟
مالکیت، سهم، سهمالشرکه، طلب، درآمد، منفعت یا حق قراردادی؟
۴. حق چگونه منتقل میشود؟
با انتقال توکن؟
با قرارداد جداگانه؟
از طریق پلتفرم؟
از طریق یک بازار رسمی؟
۵. در صورت شکست پروژه چه اتفاقی میافتد؟
این شاید مهمترین سؤال باشد. اگر پروژه متوقف شود، هزینه افزایش یابد، سازنده تغییر کند، فروش انجام نشود یا مدیر پروژه دچار مشکل شود، دقیقاً چه کسی و با چه سازوکاری مسئول حفظ حقوق سرمایهگذار است؟
یک توکن زمانی ارزش واقعی پیدا میکند که پشت آن فقط یک فایل دیجیتال نباشد، بلکه: دارایی قابل شناسایی، حق مشخص، قرارداد قابل اجرا و سازوکار تسویه وجود داشته باشد.
19. دیدگاه پراپیژن: زیرساخت مهمتر از خود توکن است
از منظر پراپیژن، مسئله اصلی در RWA ملکی صرفاً صدور یک توکن نیست. یک پلتفرم حرفهای باید بتواند زنجیره کامل را مدیریت و قابل راستیآزمایی کند:
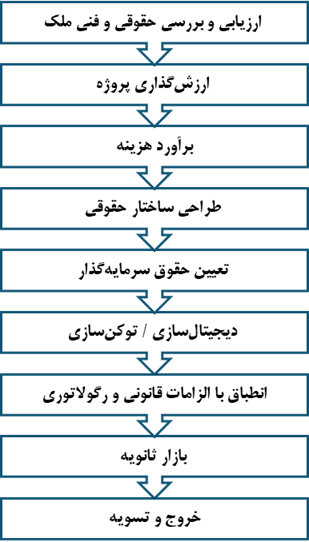
این نگاه، توکنسازی را از یک قابلیت فناورانه به یک زیرساخت برای سرمایهگذاری دیجیتال در داراییهای واقعی تبدیل میکند. در این معماری، ارزش واقعی محصول از ترکیب فناوری، داده، ارزیابی، قرارداد، شفافیت مالی و انطباق رگولاتوری ایجاد میشود؛ نه از خود توکن بهتنهایی.
۲۱. نتیجهگیری
بحث توکنسازی املاک در ایران را نمیتوان با یک سؤال ساده مانند: «آیا توکنسازی املاک قانونی است؟» خلاصه کرد.
سؤال دقیقتر این است: «کدام حق، روی چه دارایی، توسط چه شخصی، برای چه سرمایهگذاری، با چه قراردادی و چگونه ایجاد و منتقل میشود؟»
- اگر توکن ادعا کند که خودش سند مالکیت ملک است، با محدودیتهای جدی نظام ثبت رسمی مواجه میشود.
- اگر توکن نماینده یک حق مالی در یک SPV باشد، مسئله مالکیت رسمی ملک از حق اقتصادی سرمایهگذار تفکیک میشود؛ اما وضعیت بازار سرمایه، مالیات و نحوه عرضه همچنان باید بررسی شود.
- اگر توکن نماینده درآمد یا حق انتفاع باشد، ماهیت و مدت آن باید با دقت بررسی شود.
- اگر توکن در قالب اوراق بهادار طراحی شود، محصول میتواند به چارچوب بازار سرمایه نزدیکتر شود و در صورت تحقق شرایط مقرر، تبصره ۷ ماده ۴۶ نیز اهمیت پیدا میکند. اما این معافیت صرفاً بهدلیل نامگذاری محصول یا وجود یک بازار ثانویه اختصاصی ایجاد نمیشود؛ جایگاه قانونی ابزار و محل معامله آن نیز اهمیت دارد.
تجربه یکی از پلتفرمهای فعال در بازار ایران نیز نشان میدهد که برای ایجاد دسترسی سرمایهگذاران به اقتصاد یک پروژه ساختمانی، الزاماً لازم نیست سند مالکیت ملک به یک توکن بلاکچینی تبدیل شود. میتوان یک واحد مشارکت اقتصادی و قراردادی تعریف کرد که در طول پروژه قابلیت انتقال داشته باشد و در پایان، بر اساس نتیجه اقتصادی پروژه تسویه شود.
این تجربه، البته، پاسخ نهایی حقوقی یا رگولاتوری همه پروژههای RWA نیست؛ بلکه نمونهای عملی از یک مسیر متفاوت است: تفکیک مالکیت رسمی ملک از حق اقتصادی سرمایهگذار.
از این منظر، آینده توکنسازی املاک در ایران شاید نه در «دیجیتالی کردن سند مالکیت»، بلکه در استانداردسازی و دیجیتالسازی حقوق اقتصادی مرتبط با داراییهای واقعی باشد.
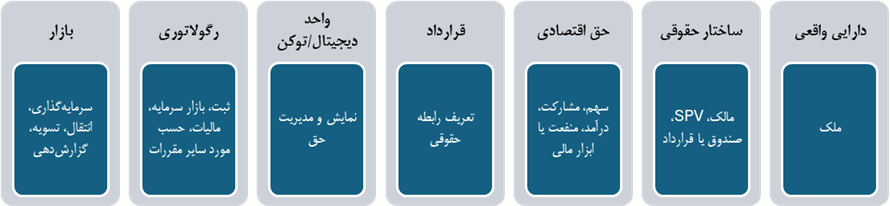
در چنین ساختاری، سؤال اصلی دیگر این نیست که: «آیا میتوان ملک را روی بلاکچین گذاشت؟»؛ بلکه: «چگونه میتوان یک دارایی واقعی را به یک حق اقتصادی شفاف، استاندارد، قابل اعتماد و قابل انتقال تبدیل کرد و سپس آن حق را بهصورت دیجیتال مدیریت کرد؟». شاید این پرسش، مرز واقعی توکنسازی املاک در ایران را بهتر از هر تعریف دیگری نشان دهد.
منابع
قانون ثبت اسناد و املاک، ماده ۲۲؛ درباره شناسایی مالک رسمی بر اساس ثبت در دفتر املاک
قانون تجارت الکترونیکی، ماده ۶؛ درباره اعتبار دادهپیام و استثنای اسناد مالکیت اموال غیرمنقول
قانون الزام به ثبت رسمی معاملات اموال غیرمنقول؛ بهویژه مواد ۱ و ۱۰ درباره ثبت رسمی اعمال حقوقی مربوط به اموال غیرمنقول و سامانه ساماندهی اسناد غیررسمی
قانون بازار اوراق بهادار جمهوری اسلامی ایران؛ بهویژه بندهای ۲۴ تا ۲۸ ماده ۱ درباره تعریف اوراق بهادار، انتشار، عرضه عمومی و عرضه خصوصی
قانون مالیاتهای مستقیم، ماده ۵۹؛ درباره مالیات نقلوانتقال قطعی املاک بر مبنای ارزش معاملاتی و نرخ پنج درصد
قانون مالیاتهای مستقیم، ماده ۱۰۵؛ درباره نرخ عمومی مالیات بر درآمد اشخاص حقوقی
قانون مالیات بر سوداگری و سفتهبازی، ماده ۴۶ و تبصره ۷؛ درباره دامنه مالیات بر عایدی سرمایه و استثنای انتقال اوراق بهادار و کالاهای مورد معامله در بورسها و بازارهای خارج از بورس، از جمله صندوقهای املاک و مستغلات
چارچوب سیاستگذاری و تنظیمگری بانک مرکزی در حوزه رمزپولها؛ درباره تفکیک مفاهیم رمزدارایی، رمزپول، توکن اوراق بهادار و توکن کاربردی و تمرکز چارچوب بر حوزه رمزپول
دستورالعملهای سندباکس بازار سرمایه؛ درباره محیط آزمون طرحهای نوآورانه و عدم تلقی موفقیت در سندباکس بهعنوان مجوز دائمی فعالیت
مطالعه موردی واحد سرمایهگذاری پروژهمحور؛ بر اساس قرارداد ارائهشده، شامل تعریف واحد سرمایهگذاری، بازار ثانویه و سازوکار خروج و تسویه.
یادداشت حقوقی
این مقاله یک تحلیل عمومی و پژوهشی است و جایگزین نظریه حقوقی، نظریه مالیاتی، مجوز نهاد تنظیمگر یا استعلام رسمی از مراجع ذیصلاح نیست. ماهیت حقوقی هر محصول توکنسازی باید بر اساس دارایی پایه، قرارداد، حقوق سرمایهگذار، نحوه عرضه و انتقال و سازوکار تسویه، بهصورت مستقل بررسی شود. وضعیت مقرراتی مورد اشاره در این مقاله مربوط به زمان تدوین، شهریور ۱۴۰۵ است.