از مجوز تا سندباکس: مسیر مرحلهای توسعه صندوقهای ملکی با زیرساخت دیجیتال
سرمایهگذاری در املاک در ایران با یک پارادوکس آشنا روبهروست: سرمایه خرد فراوان است، پروژههای ملکی نیازمند منابعاند، ابزارهای قانونی هم وجود دارند- اما شکاف بین «وجود ابزار» و «استفاده واقعی از آن» همچنان بزرگ است. این یادداشت، خلاصهای است از یک چارچوب پیشنهادی که میگوید شاید لازم نباشد برای بهرهگیری از فناوری، منتظر تصویب یک ابزار مالی کاملاً جدید بمانیم.
چارچوبی پیشنهادی برای تفکیک خدمات قابل بررسی در مقررات موجود از قابلیتهای نیازمند تعیین تکلیف یا آزمون کنترلشده در بازار سرمایه ایران
امیرحسین قزوینی
سرمایهگذاری در املاک در ایران با یک پارادوکس آشنا روبهروست: سرمایه خرد فراوان است، پروژههای ملکی نیازمند منابعاند، ابزارهای قانونی هم وجود دارند- اما شکاف بین «وجود ابزار» و «استفاده واقعی از آن» همچنان بزرگ است. این یادداشت، خلاصهای است از یک چارچوب پیشنهادی که میگوید شاید لازم نباشد برای بهرهگیری از فناوری، منتظر تصویب یک ابزار مالی کاملاً جدید بمانیم.
عنوان این یادداشت- «از مجوز تا سندباکس»- به همین منطق دو مرحلهای اشاره دارد: آنجا که چارچوب مقرراتی موجود پاسخ میدهد، از مسیر مجوزها و تشریفات شناختهشده؛ و آنجا که ابهام باقی میماند، از مسیر آزمون کنترلشده و محدود. هدف، نه پرش از روی مقررات، بلکه انتخاب آگاهانه مسیر مناسب برای هر قابلیت است.
مسئله در سه لایه
برای فهم درست موضوع، باید سه مسئله را از هم جدا کرد؛ در غیر این صورت، بحث به «دیجیتالی کردن یک فرایند موجود» تقلیل مییابد:
۱. مسئله ساختاری: سرمایهگذار خرد ممکن است به دلیل سرمایه اولیه، محدودیت نقدشوندگی و دشواری ارزیابی اطلاعات با موانع مشارکت در پروژههای ملکی روبهرو شود. مالک یا سازنده نیز ممکن است با هزینه و پیچیدگی فرایند ورود پروژه به صندوق مواجه باشد. شدت این موانع باید با دادههای عملیاتی و نمونههای واقعی سنجیده شود.
۲. مسئله اجرایی: فرایند ارزیابی، پذیرش و ورود پروژه به صندوق ممکن است زمانبر و پرهزینه باشد؛ بااینحال، اندازه این هزینه و زمان به نوع صندوق، پروژه و ارکان آن بستگی دارد و باید با مطالعه موردی یا داده مستند سنجیده شود. در صندوق زمین و ساختمان، تعدد ارکان و نقاط تحویل اطلاعات میتواند بار هماهنگی ایجاد کند.
۳. مسئله توسعه بازار: فناوری میتواند دسترسی، شفافیت و کارایی را بهبود دهد- اما بدون خدشه به اعتبار حقوقی واحدهای صندوق و مسئولیت نهادهای مجاز.
ایده محوری: دو مسیر، نه یک جهش
پیشنهاد اصلی این چارچوب ساده اما مهم است: میان دو مسئله تفاوت بگذاریم. نخست، استفاده از ظرفیتهای حقوقی موجود برای تشکیل و اداره صندوق. دوم، بررسی کنترلشده قابلیتهایی که اجرای آنها نیازمند تعیین تکلیف یا آزمون مقرراتی است.
نکته کلیدی: نوآوری مورد نظر، در وهله نخست در «لایه اجرا و فناوری» بررسی میشود: کاهش پراکندگی اطلاعات، تسهیل گردشکار، افزایش قابلیت ممیزی و بهبود تجربه سرمایهگذار. این گزاره بهمعنای احراز انطباق همه قابلیتها با مقررات موجود نیست؛ هر خدمت باید جداگانه ارزیابی شود.
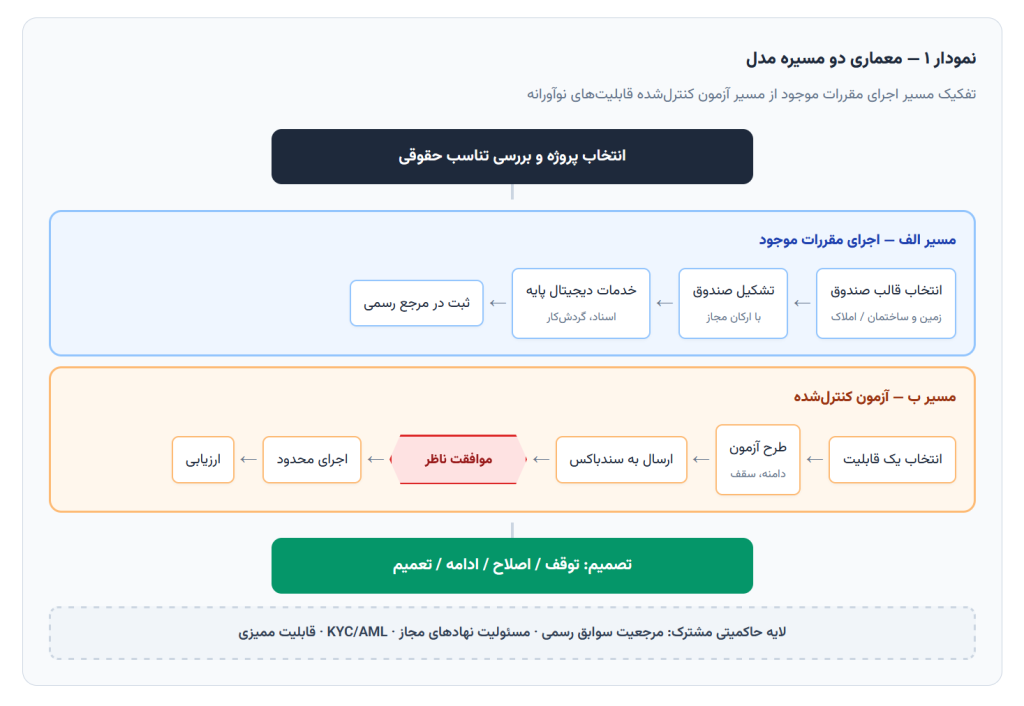
انتخاب قالب صندوق: یک تصمیم فنی، نه ترجیح تجاری
یکی از نکات عملی این چارچوب، انتخاب بین صندوق زمین و ساختمان و صندوق املاک و مستغلات است. این انتخاب باید بر اساس ویژگی پروژه انجام شود، نه بر اساس نام یا ترجیح تجاری:
- صندوق زمین و ساختمان: عموماً برای تأمین مالی پروژههای ساختمانی و مدیریت فرایند ساخت به کار میرود و بازدهی آن به عملکرد پروژه و ضوابط صندوق وابسته است. تعداد ارکان، حداقل سرمایه و سایر شرایط تشکیل باید با آخرین نسخه دستورالعملها و مجوزهای لازم تطبیق داده شود؛ در این یادداشت رقم حداقل سرمایه بهعنوان عدد قطعی اعلام نمیشود.
- صندوق املاک و مستغلات: عموماً برای سرمایهگذاری در املاک و بهرهگیری از درآمدهای مرتبط با آنها، از جمله اجاره، طراحی شده است. شرایط پذیرش دارایی باید با مقررات صندوق تطبیق داده شود. احکام مالیاتی مربوط به نقلوانتقال ملک، انتقال واحدهای سرمایهگذاری و درآمد صندوق متفاوتاند و نباید بدون بررسی مستند قانونی یکسان فرض شوند.
انتخاب قالب مناسب در هر پروژه، مستلزم بررسی وضعیت ثبتی و حقوقی دارایی، مرحله توسعه، جریان نقدی، الزامات اقتصادی و مقررات جاری است. پیش از استفاده عملی از هر رقم مربوط به حداقل سرمایه یا هر ادعای مالیاتی، باید متن لازمالاجرای مقرره و اصلاحات بعدی آن بررسی و مستند شود.
سه جریان که نباید با هم اشتباه شوند
حساسترین بخش الگو، مرزبندی میان سه جریان است. اگر این سه با هم مخلوط شوند، نه سرمایهگذار میتواند حقوق خود را دنبال کند، نه ناظر میتواند بر انطباق نظارت کند:
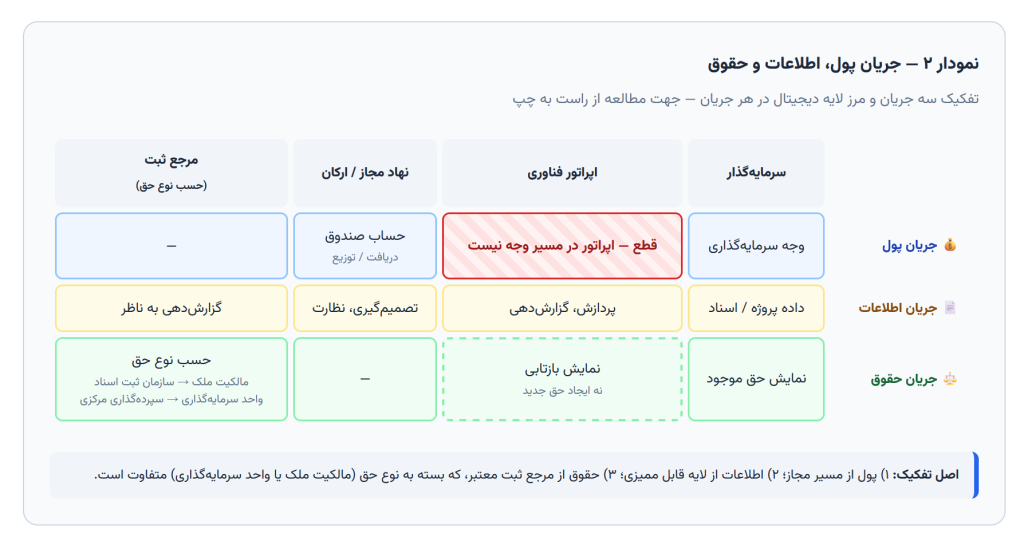
اصل تفکیک: ۱) پول از مسیر مجاز؛ ۲) اطلاعات از لایه قابل ممیزی؛ ۳) حقوق از مرجع ثبت معتبر، که بسته به نوع حق (مالکیت ملک یا واحد سرمایهگذاری) متفاوت است.
در این نمودار، «مرجع ثبت» بهصورت یک مرجع واحد نمایش داده نشده است؛ زیرا حق مالکیت ملک و حق ناشی از واحد سرمایهگذاری دو موضوع حقوقی متفاوتاند و در دو سامانه متفاوت ثبت میشوند. مالکیت ملک در سازمان ثبت اسناد و املاک (و سامانه ثبت الکترونیک اسناد) و واحدهای سرمایهگذاری صندوق نزد شرکت سپردهگذاری مرکزی ثبت میشوند. بنابراین، هرگونه ارجاع به «مرجع رسمی» در این چارچوب، باید با تعیین نوع حق مورد بحث همراه باشد.
در این معماری، الگوی پیشنهادی آن است که اپراتور فناوری بابت خدمات مشخص و قراردادی به نهاد مجاز یا پروژه حقالزحمه دریافت کند. این یک اصل طراحی برای شفافیت و مدیریت تعارض منافع است، نه تأیید قبلی مجازبودن هر نوع قرارداد یا روش محاسبه حقالزحمه. هر مدل قیمتگذاری باید با ماهیت واقعی خدمت، مسئولیت طرفین و مقررات قابل اعمال تطبیق داده شود. وابستهکردن درآمد به ارزش دارایی یا حجم معاملات نیز باید از منظر تعارض منافع و الزامات مقرراتی جداگانه ارزیابی شود.
ورود پروژه: کجا دیجیتال، کجا دروازه رسمی؟
یکی از عملیترین بخشهای این چارچوب، شفافسازی گردشکار ورود پروژه است. لایه دیجیتال در همه گامها حضور دارد، اما دروازهها را باز نمیکند:
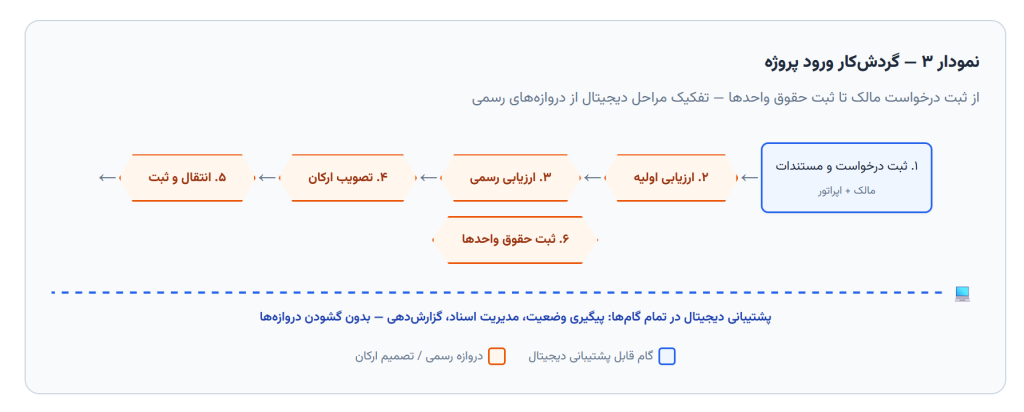
کدام قابلیت، کدام مسیر؟
یکی از خروجیهای عملی این چارچوب، یک جدول تطبیقی است که برای هر قابلیت مشخص میکند در کدام وضعیت قرار دارد. این طبقهبندی، ابزار مدیریت ادعاست، نه اعلام نظر حقوقی:
جدول ۱- وضعیت قابلیتها و شرط اقدام
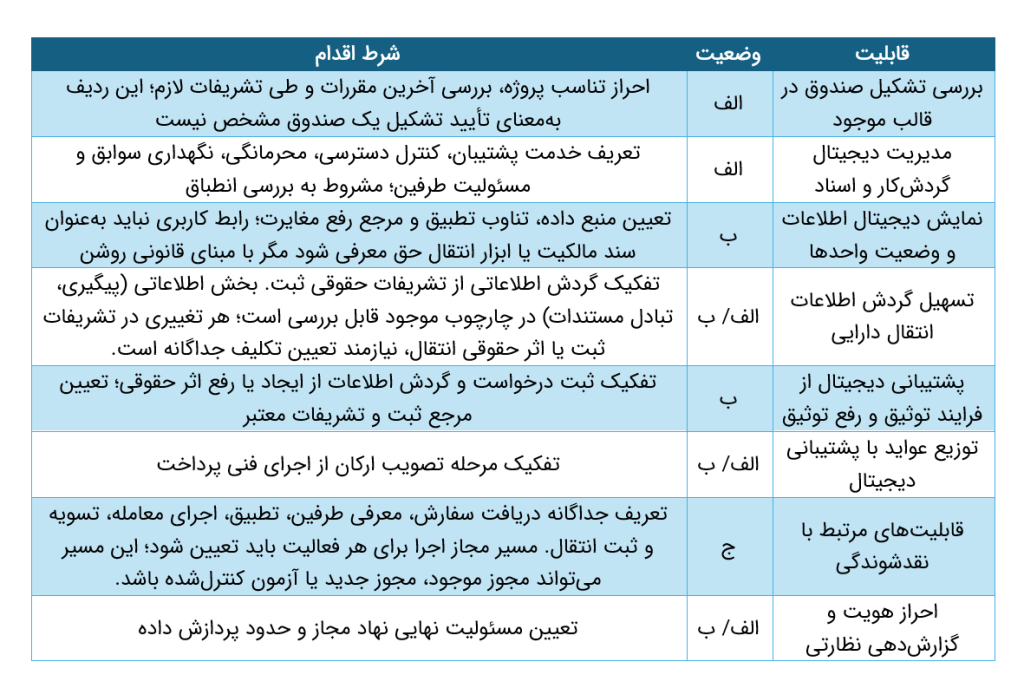
راهنمای وضعیتها:
- الف= قابل بررسی در چارچوب موجود (مشروط به احراز انطباق)
- ب= نیازمند تعیین تکلیف یا نظر حقوقی
- ج= نیازمند تعیین مسیر مجاز اجرا؛ از جمله بررسی امکان آزمون کنترلشده در صورت لزوم
وضعیت «ج» بهمعنای تجویز سندباکس بهعنوان تنها مسیر نیست. برای یک قابلیت مرتبط با نقدشوندگی، مسیر مناسب ممکن است از طریق مجوز موجود، مجوز جدید، یا آزمون کنترلشده تعیین شود. تعیین مسیر، خود نیازمند بررسی مستقل است و پیش از آن، نمیتوان یکی از این مسیرها را بهعنوان راهحل قطعی معرفی کرد.
نکته مهم: این طبقهبندیها نتیجه بررسی مقدماتیاند و بهمنزله تأیید سازمان بورس یا مرجع صالح نیستند. هر قابلیت باید بر اساس ماهیت واقعی عملیات و با بررسی مقررات مربوط ارزیابی شود. بهویژه در حوزه نقدشوندگی، دریافت سفارش، معرفی طرفین، تطبیق سفارش، اجرای معامله، تسویه و ثبت انتقال باید بهصورت جداگانه تعریف شوند؛ نمیتوان همه را زیر عنوان کلی «تسهیل معامله» قرار داد.
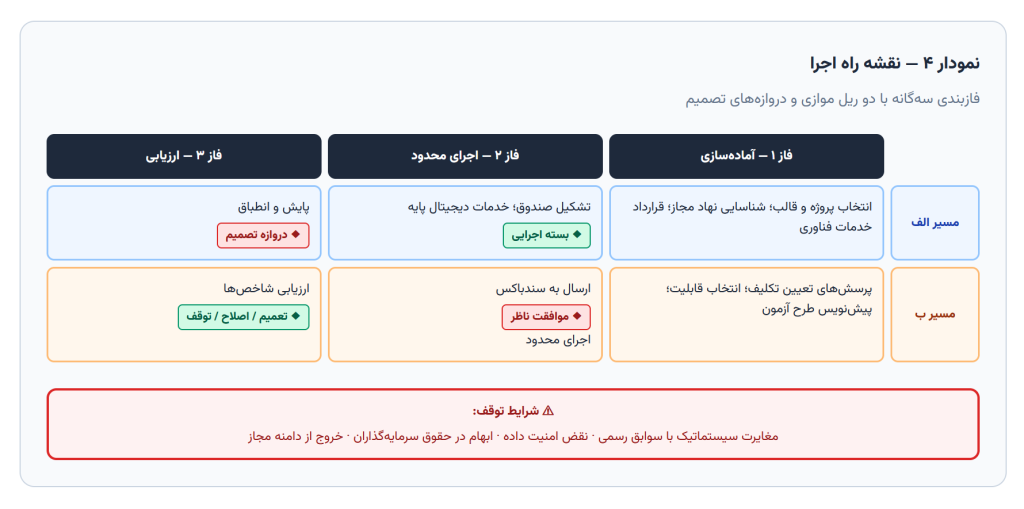
نقشه راه: سه فاز، دو ریل
اجرای این چارچوب نیازی به انتظار برای تعیین تکلیف کامل همه قابلیتها ندارد. مسیر الف میتواند آغاز شود، در حالی که مسیر ب بهصورت موازی و کنترلشده پیش میرود:
اقتصاد مدل: پایدار، اما مشروط
پایداری اقتصادی الگو باید با دادههای واقعی سنجیده شود. در مرحله طراحی، سه اصل زیر پیشنهاد میشود:
۱. تناسب اندازه پروژه با ساختار هزینه صندوق. برای پروژههای کوچک، هزینههای ثابت ارکان و فناوری ممکن است تشکیل صندوق را از نظر اقتصادی توجیهناپذیر کند. در صورتهای مالی و اسناد هزینه صندوقهای منتخب باید بررسی شود که هزینه نرمافزار و پشتیبانی چگونه شناسایی شده است. وجود چنین قلمی، در صورت احراز، میتواند قرینهای برای امکان بررسی قراردادی این خدمات باشد؛ اما بهتنهایی مجازبودن هر خدمت یا قرارداد مشخص را اثبات نمیکند.
۲. گرهخوردن درآمد اپراتور به خدمت و کیفیت، نه به دارایی یا معامله. بهعنوان اصل طراحی پیشنهاد میشود که مدل مبتنی بر اشتراک نرمافزار، کارمزد پروژهای یا خدمتمحور، انگیزهها را همراستا کند.
۳. شفافیت قراردادی و قابلیت حسابرسی. هیچ پرداختی نباید مبهم یا خارج از قرارداد باشد.
ریسکها: چه چیزی میتواند متوقف شود؟
یک چارچوب رگولاتورپسند، فقط مزایا را توضیح نمیدهد؛ شرایط شکست را هم روشن میکند. مواردی که میتوانند موجب توقف آزمون یا خروج از دامنه مجاز شوند:
- مغایرت مکرر یا سیستماتیک با سوابق رسمی
- نقض الزامات امنیتی یا نشت داده
- ایجاد ابهام در حقوق سرمایهگذاران (مالکیت یا توثیق)
- خروج عملیات از دامنهای که ناظر تأیید کرده است
همچنین، موفقیت فنی یک قابلیت، بهتنهایی مجوز توسعه آن به مقیاس عمومی نیست. تصمیم توسعه، مستلزم ارزیابی جامع حقوقی، عملیاتی و حمایتی است.
جمعبندی: نوآوری در اجرا، نه در ابزار
این چارچوب بر یک پیشنهاد مرحلهای استوار است: میتوان امکان استفاده از قالبهای حقوقی موجود را برای یک پروژه مشخص بررسی کرد و همزمان قابلیتهای نوآورانه فناوری را، در صورت نیاز و پس از طی فرایند مربوط، بهصورت محدود و قابل ارزیابی آزمود؛ مشروط بر آنکه حدود مسئولیت نهادهای مجاز، حقوق سرمایهگذار و اعتبار سوابق رسمی حفظ شود.
این رویکرد، پیشنهاد توسعه مرحلهای و شواهدمحور است؛ نه ادعایی مبنی بر بینیازی از مجوز یا تعیین تکلیف مقرراتی. در هر مرحله باید شواهد عملیاتی، ریسکها، حدود مجاز فعالیت و الزامات حمایت از سرمایهگذار ارزیابی شوند.
مبنای بررسی و منابع مقرراتی
این یادداشت، پیشنهاد طراحی است. ارجاع به منابع زیر صرفاً برای شناسایی مبنای اولیه بررسی است و جایگزین کنترل آخرین نسخه لازمالاجرا، اصلاحات بعدی، بخشنامههای مرتبط یا اخذ نظر مرجع صالح نیست.
۱. دستورالعمل اجرایی سندباکس بازار سرمایه، مصوب ۲۳ تیر ۱۴۰۰: مواد ۷ و ۱۰ بهترتیب بر رعایت مقررات موجود در زمان آزمون و لزوم طی تشریفات لازم برای ادامه فعالیت پس از آزمون تأکید دارند.
۲. قانون مالیاتهای مستقیم: بررسی مالیاتی باید میان انتقال ملک، انتقال واحدهای سرمایهگذاری و درآمدهای صندوق تمایز بگذارد و بر متن لازمالاجرا و اصلاحات مربوط تکیه کند.
۳. مقررات مربوط به صندوقهای املاک و مستغلات: هر ادعای معافیت مالیاتی باید به حکم قانونی مشخص و دامنه همان حکم ارجاع دهد؛ معافیت نقلوانتقال ملک در ساختار صندوق نباید خودکار به همه انواع معاملات یا درآمدها تعمیم داده شود.
یادآوری مهم: این یادداشت، چارچوبی تحلیلی و پیشنهادی است، نه اظهارنظر حقوقی قطعی یا تأیید رسمی مقرراتی. نمایش دیجیتال اطلاعات حقوق، توثیق، انتقال، توزیع عواید، نقدشوندگی و الزامات احراز هویت و مبارزه با پولشویی نیازمند بررسی موردی بر اساس ماهیت واقعی خدمت و مقررات لازمالاجرا هستند. پیش از هر اقدام عملی باید متن جاری مقررات، اصلاحات بعدی و نظر مراجع ذیصلاح بررسی شود.
سلب مسئولیت
محتوای این یادداشت صرفاً برای اهداف تحلیلی و اطلاعرسانی تهیه شده و بهمنزله توصیه سرمایهگذاری، مشاوره حقوقی یا اظهارنظر رسمی درباره وضعیت مقرراتی هیچ نهاد یا فعالیتی نیست. خوانندگان محترم پیش از هر اقدام عملی، باید با مشاور حقوقی و مراجع ذیصلاح مشورت کنند.