چه کسی قیمت توکن را تعیین میکند؟
توکنسازی املاک یک وعده مهم دارد: تبدیل دارایی بزرگ و کمنقدشونده به واحدهای کوچک و قابل معامله. اما همان لحظهای که توکن وارد بازار میشود، یک سؤال بنیادی پیش میآید: قیمت هر توکن از کجا میآید؟
چرا بازار املاک توکنشده به یک مرجع مستقل ارزشگذاری نیاز دارد
توکنسازی املاک یک وعده مهم دارد: تبدیل دارایی بزرگ و کمنقدشونده به واحدهای کوچک و قابل معامله. اما همان لحظهای که توکن وارد بازار میشود، یک سؤال بنیادی پیش میآید: قیمت هر توکن از کجا میآید؟
پاسخ سریع «عرضه و تقاضا» است، اما این فقط نیمی از ماجراست. بازار میتواند قیمت معامله را تعیین کند، ولی خریدار، فروشنده، پلتفرم و ناظر باید بدانند این قیمت نسبت به چه مبنایی سنجیده میشود. املاک بازار عمیق و پیوسته ندارند و ارزش آنها لحظهای کشف نمیشود. در بازار توکنشده هم ممکن است میان ارزش مبنای دارایی و قیمت معامله فاصله معناداری ایجاد شود.
پس مسئله این نیست که «چه کسی قیمت را تعیین کند». مسئله این است: چه کسی ارزش مرجع را محاسبه کند تا بازار بتواند قیمت خودش را با یک مبنای مستقل بسنجد؟
ارزش و قیمت؛ سه مفهوم متفاوت
اگر پروژهای ۱۰۰ میلیارد تومان ارزش داشته باشد و ۱۰۰ هزار توکن صادر شود، سادهترین حساب میگوید هر توکن یک میلیون تومان است. این حساب فقط وقتی درست است که پروژه تکمیل شده باشد، بدهی و تعهدات روشن باشد، تعداد توکنها ثابت باشد و توکن دقیقاً همان سهم اقتصادی را نمایندگی کند. در دنیای واقعی این شرایط همیشه برقرار نیست.
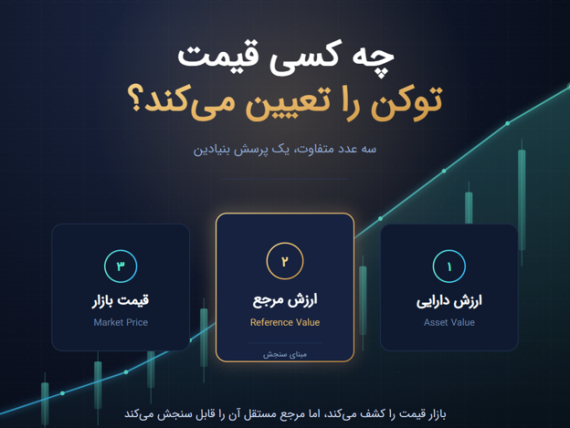
پس باید سه مفهوم را جدا کرد:
- ارزش دارایی: ارزش اقتصادی ملک یا پروژه است.
- ارزش مرجع توکن: برآورد مستقل از ارزش اقتصادی حقی که توکن نمایندگی میکند.
- قیمت بازار توکن: قیمتی که خریدار و فروشنده در یک زمان مشخص بر سر آن معامله میکنند.
این سه عدد میتوانند نزدیک باشند، ولی الزاماً یکی نیستند.
توکن فقط یک قطعه کوچکشده از ملک نیست
خطای رایج این است که فرض کنیم «ارزش ملک ÷ تعداد توکن = ارزش واقعی هر توکن». این رابطه فقط وقتی درست است که توکن سهمی مشخص و بدون محدودیت از دارایی باشد. اما توکن میتواند نماینده حقوق بسیار متفاوتی باشد: سهم در شرکت پروژه، حق دریافت درآمد، مشارکت در سود، حق انتفاع، جریان نقدی مشخص، حق اولویت خرید، یا ترکیبی از اینها.
بنابراین ارزشگذاری باید از این سؤال شروع شود: توکن دقیقاً چه حقی به دارندهاش میدهد؟ ارزش ملک نقطه شروع است، نه پایان. ساختار سرمایه، حقوق کنترلی، محدودیتهای انتقال و نقدشوندگی همگی روی ارزش حق توکن اثر میگذارند.
چالش اصلی: پروژهای که هنوز ساخته نشده است
بخش بزرگی از فرصتهای سرمایهگذاری ملکی در ایران پروژههای در حال ساختاند. پروژه در حال ساخت یک دارایی در حال تغییر است، و ارزش آن را نمیتوان با «درصد پیشرفت» اندازه گرفت. پروژهای با ۵۰ درصد پیشرفت فیزیکی نه لزوماً ۵۰ درصد ارزش نهایی را دارد و نه ۵۰ میلیارد تومان از ۱۰۰ میلیارد.
ارزش امروز چنین پروژهای تابع این عوامل است:
- ارزش زمین و ارزش اقتصادی پیشرفت انجامشده
- هزینههای باقیمانده و انحراف از بودجه
- ارزش و درآمد مورد انتظار پس از تکمیل
- بدهیها و تعهدات پروژه
- هزینه تأمین مالی
- ریسک زمان، تأخیر و اجرا
در شرایط تورمی که قیمت مصالح و دستمزد مدام تغییر میکند، این مسئله حادتر هم میشود. ارزش مرجع توکن چنین پروژهای باید پویا باشد. فرض کنید شش ماه پس از شروع، پیشرفت از ۲۰ درصد به ۴۵ درصد رسیده، قیمت مصالح بالا رفته، برنامه زمانی تغییر کرده و قیمت املاک مشابه منطقه جابهجا شده است. دیگر نمیتوان همان عدد اولیه را مبنا گرفت. اینجاست که ارزشگذاری از یک «کارشناسی یکباره» به یک سیستم پایش ارزش تبدیل میشود.
نقش هوش مصنوعی؛ موتور تحلیل، نه منبع حقیقت
هوش مصنوعی میتواند حجم بزرگی از داده معاملات را سریع تحلیل کند و مدلهای دقیقتری بسازد. اما دقت مدل جای کیفیت داده را نمیگیرد. وضعیت واقعی پیشرفت، کیفیت اجرا، انحراف از زمانبندی، شرایط قراردادهای پیمانکاری، هزینههای انجامشده و باقیمانده، وضعیت مجوزها و بدهیها معمولاً در دادههای عمومی بازار نیستند.
نکته حساستر این است: بخش مهمی از این دادهها را خود ناشر یا پیمانکار تولید میکند، یعنی همان طرفی که در ارزش بالاتر ذینفع است. بنابراین اعتبارسنجی مستقل داده مهمتر از خود مدل است. بازدید میدانی، گزارش ناظر مستقل، مطابقت صورتوضعیتها با پیشرفت واقعی و بررسی قراردادها باید جزء اصلی فرآیند باشد، نه ضمیمه آن.
مدل پیشنهادی یک معماری چندلایه است:
- داده بازار: معاملات، عرضه و تقاضا، روند قیمت، منطقه و کاربری
- داده دارایی: سند، مساحت، موقعیت، کاربری و وضعیت بهرهبرداری
- داده پروژه: پیشرفت، هزینه انجامشده و باقیمانده، زمانبندی (WBS، CBS، CPM)، قراردادها، مجوزها، گزارش نظارت و بازدید میدانی
- مدل مالی: جریان نقدی، سناریوها و تحلیل حساسیت
- حقوق اقتصادی توکن: دقیقاً چه حقی و با چه نسبتی از پروژه
- ریسک و نقدشوندگی
- ارزش مرجع مستقل: خروجی نهایی با تاریخ، روش و سطح اطمینان مشخص
چرا استقلال لازم است
اگر ناشر ارزش دارایی را خودش تعیین کند، حتی با حسننیت کامل، تعارض منافع ساختاری وجود دارد. ناشر میخواهد با ارزش بالاتر عرضه کند، فروشنده ارزش بالاتر میخواهد، سرمایهگذار قیمت پایینتر را جذاب میداند و بازار ثانویه هم قیمت خودش را میسازد. یک مرجع مستقل میتواند لایه اعتماد تازهای بسازد.
این مرجع نباید قیمت معامله را تعیین کند. وظیفهاش این است که بگوید: «بر اساس دادهها، روش ارزشگذاری، وضعیت پروژه و حقوق اقتصادی توکن، ارزش مرجع این دارایی در تاریخ مشخص برابر X است.» بعد بازار آزاد است که بالاتر یا پایینتر معامله کند.
استقلال چگونه تضمین میشود؟
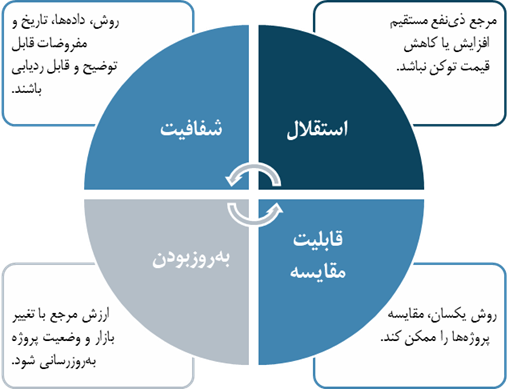
استقلال را نمیشود با الگوریتم ساخت. استقلال یک ویژگی نهادی است و باید در ساختار تعریف شود. حداقل این اصول لازم است:
- عدم منفعت در توکنها: مرجع ارزشگذاری نباید توکن ارزشگذاریشده را نگه دارد، منتشر کند یا از افزایش قیمت آن سود ببرد.
- کارمزد مستقل از نتیجه: دستمزد ارزشگذاری ثابت یا مبتنی بر دامنه کار باشد، نه وابسته به عدد نهایی یا موفقیت عرضه.
- عدم وابستگی به یک پلتفرم: خدمت به چند پلتفرم و ناشر بهصورت همزمان، بدون رابطه انحصاری یا مالکیتی.
- افشای رابطهها: هر رابطه تجاری یا مالکیتی با ناشر، پلتفرم یا پیمانکار پروژه در گزارش اعلام شود.
- جداسازی تیم: تیم ارزشگذاری از تیم توسعه تجاری جدا باشد.
- اعتبارسنجی داده توسط شخص ثالث: دادههای اجرایی پروژه با ناظر یا بازدید مستقل تطبیق داده شود.
- شفافیت روش: روششناسی، مفروضات، تاریخ، سطح اطمینان و محدودیتهای مدل منتشر شود.
- سازوکار بازبینی و اعتراض: امکان بازنگری مستقل برای خروجیها وجود داشته باشد.
این چارچوب حتی مهمتر از دقت مدل است؛ چون اعتماد بازار به فرآیند ساخته میشود، نه به خود عدد.
ارزش مرجع در برابر قیمت بازار
فرض کنید ارزش مرجع هر توکن یک میلیون تومان است. اگر در بازار ثانویه ۹۲۰ هزار تومان معامله شود، لزوماً بازار اشتباه نکرده؛ شاید نقدشوندگی پایین است، فروشنده عجله دارد یا شرایط عمومی بازار تغییر کرده. اگر قیمت به ۱٫۱۲ میلیون برسد هم ممکن است سرمایهگذاران برای نقدشوندگی یا رشد مورد انتظار پریمیوم قائل شده باشند.
بنابراین: بازار قیمت را کشف میکند؛ مرجع مستقل ارزش را اندازه میگیرد. و فاصله میان این دو خودش اطلاعات ارزشمندی است.
نقدشوندگی؛ حلقهای که نباید نادیده گرفت
میان سه عدد باید فرق گذاشت:
- ارزش اقتصادی: آنچه دارایی و حقوق توکن بر اساس مدل میارزد.
- قیمت معاملاتی: قیمت یک معامله مشخص.
- ارزش قابل تحقق: آنچه سرمایهگذار در عمل و با توجه به شرایط بازار هنگام خروج دریافت میکند.
توکنی که روی کاغذ یک میلیون تومان میارزد، اما خریداری ندارد، برای سرمایهگذار آن ارزش را ندارد. به همین دلیل گزارش مرجع باید علاوه بر ارزش اقتصادی، یک شاخص نقدشوندگی و در صورت امکان برآوردی از دامنه ارزش قابل تحقق ارائه دهد.
از ارزشگذاری به استاندارد و شاخص
اگر هر پلتفرم روش ارزشگذاری خودش را داشته باشد، مقایسه پروژهها عملاً ناممکن است. اما با یک چارچوب مشترک میتوان گفت: ارزش مرجع منطقه X است، پروژه اول ۸ درصد بالاتر، پروژه دوم ۵ درصد پایینتر و پروژه سوم ۱۲ درصد بالاتر. سرمایهگذار میفهمد تفاوت قیمتها از کجا میآید.
با جمعآوری دادههای استاندارد میتوان شاخصهایی ساخت، مثلاً برای املاک مسکونی یک شهر به تفکیک منطقه، متراژ و سن بنا؛ برای پروژههای در حال ساخت بر اساس مرحله و درصد پیشرفت؛ و برای املاک تجاری و درآمدزا.
مثالی از گزارش مقایسهای (اعداد فرضی):
| شاخص | پروژه A | پروژه B |
| ارزش نهایی برآوردی | ۱۲۰ میلیارد | ۱۴۰ میلیارد |
| پیشرفت فیزیکی | ۵۵ درصد | ۶۵ درصد |
| هزینه باقیمانده | ۴۵ میلیارد | ۳۸ میلیارد |
| زمان باقیمانده | ۱۲ ماه | ۸ ماه |
| ارزش مرجع هر توکن | ۹۸۰ هزار تومان | ۱٫۰۵ میلیون تومان |
| فاصله قیمت بازار از ارزش مرجع | ۵+ درصد | ۷- درصد |
| شاخص نقدشوندگی | متوسط | پایین |
در گام بعد، علاوه بر ارزش مرجع، شاخصهای پیشرفت پروژه، انحراف هزینه، ریسک تکمیل، نقدشوندگی و ثبات ارزش هم قابل ارائه است. بازار توکنشده از بازاری صرفاً «قیمتمحور» به بازاری «دادهمحور» تغییر میکند.
جایگاه نظارتی و حقوقی در ایران
این مدل در خلأ حقوقی عمل نمیکند و باید روشن شود با نهادهای موجود چه نسبتی دارد. دو پرسش اصلی:
- نسبت با کارشناسی رسمی: ارزش مرجع جایگزین نظر کارشناس رسمی دادگستری نیست و جایگاه قانونی او را ندارد. منطقیترین جایگاه، یک لایه تکمیلی و پایشگر است که کارشناسی رسمی را در نقاط تصمیمگیری مهم (مثلاً هنگام عرضه یا تغییر بنیادی وضعیت پروژه) در کنار خود میپذیرد.
- نسبت با چارچوبهای ناظر بازار: وضعیت حقوقی توکنهای دارایی در ایران هنوز در حال شکلگیری است و مسئله ماهیت حقوقی توکن، اینکه چه حقی را نمایندگی میکند و تحت نظارت کدام نهاد قرار میگیرد، مستقیماً بر روش ارزشگذاری اثر میگذارد. مرجع ارزشگذاری باید همواره بر پایه حق حقوقی مشخص و تأییدشده کار کند و گزارشهایش مشاوره سرمایهگذاری یا تضمین بازده تلقی نشود.
چهار اصل ارزشگذاری مستقل
پراپیژن؛ یک مدل ممکن
پراپیژن با تجربه در قیمتگذاری ملک و دسترسی به دادههای بازار میتواند خدمت ارزشگذاری و پایش ارزش را به پلتفرمها و ناشران توکن ارائه دهد. مدل پیشنهادی:
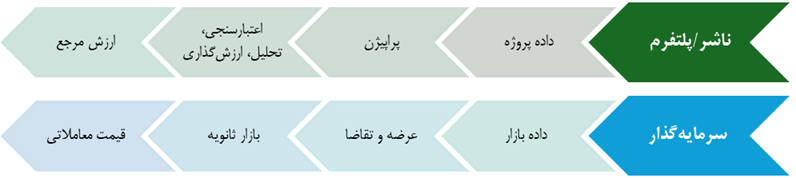
و سپس مقایسه این دو. این دو جریان باید مستقل از هم بمانند. برای حفظ استقلال، پراپیژن این خدمت را به پلتفرمها و ناشران مختلف ارائه میکند و در هیچیک از پلتفرمهای عرضه یا بازار ثانویه توکنهای ارزشگذاریشده منفعت مستقیم ندارد. در این مدل هوش مصنوعی موتور محاسبه است، داده پروژه سوخت آن، کارشناسی و اعتبارسنجی لایه کنترل، و ساختار حاکمیتی چیزی که خروجی را به مرجع بازار تبدیل میکند.
جمعبندی
توکنسازی املاک فقط مسئله فناوری نیست. وقتی یک دارایی به هزاران واحد تقسیم میشود، پرسش «این واحد چقدر میارزد و چرا؟» از همیشه مهمتر میشود. برای ملک تکمیلشده میتوان با داده بازار و کارشناسی به عدد مشخصی رسید؛ اما برای پروژه در حال ساخت، ارزش تابعی از پیشرفت، هزینه، زمان، ریسک و شرایط بازار است. قیمت بازار ثانویه هم تابع عرضه و تقاضاست و میتواند با ارزش بنیادی فاصله داشته باشد.
بازار بالغ به هر دو نیاز دارد: بازار برای کشف قیمت، و مرجع مستقل برای سنجش ارزش. ارزش مرجع به بازار نمیگوید چه قیمتی معامله کند؛ به بازار میگوید قیمت معاملهشده را نسبت به چه مبنایی بسنجد.